


Introducción
ABB, una compañía especializada en electrificación y automatización [5], recibió un 40 % más de pedidos en el tercer trimestre de 2026 que un año antes. Para un fabricante, una demanda así significa trabajo por delante y compromisos que cumplir. Sin embargo, el flujo de caja libre comunicado por el grupo creció solo un 2 %. Entre conseguir un pedido y disponer del dinero que deja hay fábricas que ampliar, materiales que comprar y clientes que todavía no han pagado.
El contraste importa en una industria que suministra equipos eléctricos para una economía cada vez más digital. La expansión de los centros de datos puede favorecer a sus proveedores, pero también exigirles mucho capital. Confundir una cartera de pedidos creciente con dinero disponible es una forma de dar por ganado un beneficio que aún debe llegar.
Lo que ABB vendió y lo que pudo conservar
Los resultados trimestrales de ABB [3] recogen pedidos por 12.055 millones de dólares e ingresos por 9.701 millones, un 14 % más interanual. La primera cifra registra demanda contratada. La segunda corresponde a ingresos del trimestre. El cociente entre ambos ronda 1,24: se registraron más pedidos que ingresos en ese trimestre. Esa relación no fija cuándo se entregará ni cobrará cada encargo.
Tampoco todos los márgenes avanzaron en la misma dirección. El margen bruto [4] bajó del 41,2 % al 40,6 %, mientras el margen EBITA operativo subió del 19,2 % al 20,8 %. Este último utiliza los ajustes definidos por ABB, de modo que no se obtiene dividiendo sin más un resultado operativo ajustado entre los ingresos consolidados. Son cifras del conjunto del grupo. Atribuirlas por entero a la inteligencia artificial convertiría una oportunidad sectorial en una explicación que esos estados no ofrecen.
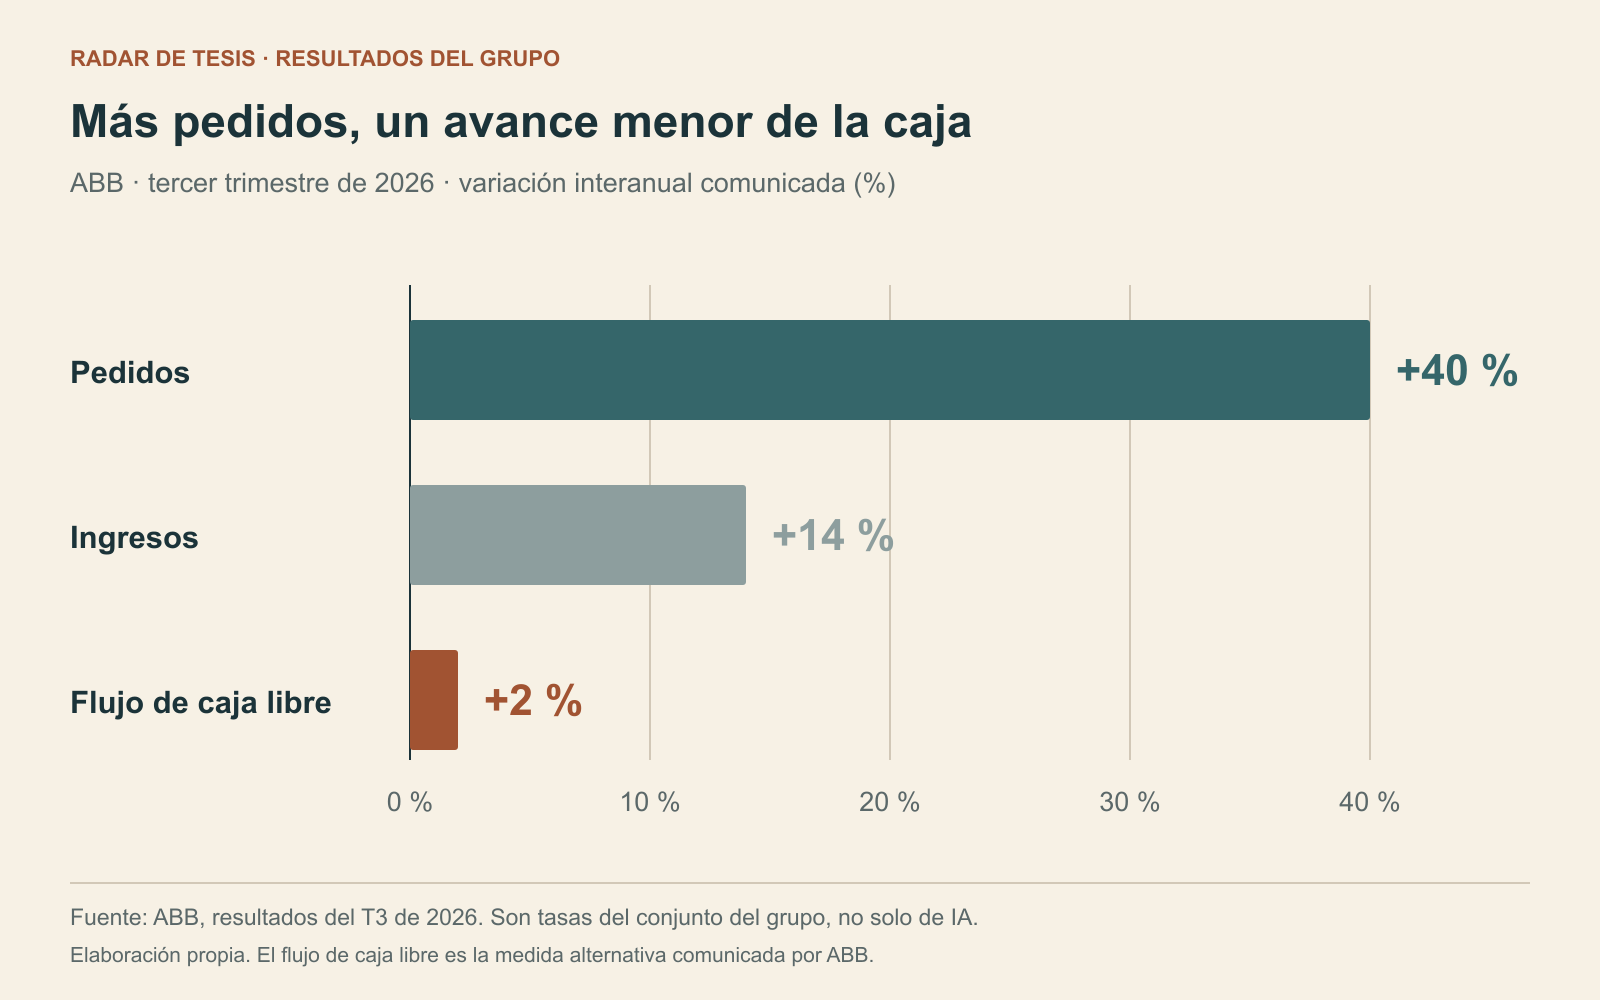
Morten Wierod, consejero delegado de la compañía, describió la mejora operativa como acompañada de «un sólido flujo de caja» (traducción propia). Su valoración puede convivir con un crecimiento interanual de la caja del 2 %: una cantidad elevada puede aumentar despacio. La dirección destaca la fortaleza del trimestre. El contraste entre pedidos y efectivo obliga, además, a mirar los recursos que consume sostener esa expansión.
El coste de estar en el lugar adecuado
Un centro de datos necesita servidores, refrigeración, equipos eléctricos y una conexión con capacidad suficiente. Una limitación en cualquiera de esos eslabones puede frenar un proyecto entero. Quien dispone de un equipo difícil de sustituir o de una conexión escasa puede negociar desde una posición más favorable.
La escala de esa necesidad aparece en el informe Energy and AI de la AIE, publicado en 2025 [1]. Estimó que los centros de datos consumieron unos 415 TWh de electricidad en 2024 y proyectó alrededor de 945 TWh para 2030 en su escenario base. Es una previsión de aquel informe, sujeta a escenarios y a límites de redes y conexiones. Describe una posible expansión de la demanda eléctrica, sin repartir sus ingresos entre fabricantes ni garantizar sus márgenes.
Para aprovechar una escasez puede ser necesario invertir antes de cobrar. Ampliar una fábrica requiere desembolsos y acumular existencias inmoviliza dinero. Incluso una entrega rentable puede dejar una cuenta pendiente de cobro. El crecimiento obliga entonces a financiar más actividad mientras el efectivo llega con otro ritmo.
Un beneficio que todavía necesita financiación
Un ejemplo hipotético permite seguir ese recorrido. Un fabricante factura 1.000 millones de euros y obtiene 150 de beneficio operativo. Tras un impuesto supuesto del 25 %, quedan 112,5. Si sumamos 40 de amortizaciones, que no son un pago de ese periodo, y descontamos 120 de inversión en instalaciones y equipos y 60 de aumento del capital circulante, el flujo de caja libre resulta negativo: menos 27,5 millones.
La empresa del ejemplo gana dinero en su actividad y, a la vez, necesita financiar sus desembolsos. Con la misma facturación y rentabilidad, una inversión de 50 y un capital circulante que no aumentara dejarían 102,5 millones de caja libre. Cambia la exigencia de fondos. Que la segunda cuenta sea mejor no demuestra que un fabricante real pueda invertir menos sin comprometer sus entregas futuras.
La escasez también puede desaparecer
Los grandes compradores tienen sus propias herramientas de negociación. Pueden comprometer volúmenes, buscar alternativas o trasladar proyectos. A su vez, la ampliación de fábricas puede reducir la restricción que hizo atractiva la inversión. Vender algo escaso proporciona una oportunidad, pero el precio, los contratos y el capital comprometido deciden cuánto queda finalmente en la empresa.
La oportunidad no llega igual a todos los negocios
Un proveedor de equipos difíciles de sustituir puede defender mejor sus condiciones que quien vende componentes intercambiables a unos pocos grandes clientes. Un proyecto sin conexión eléctrica asegurada puede quedarse esperando aunque aumente la demanda de cómputo. Y una aplicación poco diferenciada que paga más por esa capacidad puede tener dificultades para trasladar el coste a sus usuarios. Son perfiles de exposición, no ganadores y perdedores identificados en cuentas concretas.
También puede capturar valor el software que permite hacer más con la capacidad existente. Si esa eficiencia reduce la necesidad de equipos por tarea, el reparto entre eslabones cambia. La demanda total puede seguir creciendo y la ventaja de un proveedor concreto disminuir. Precisamente por eso conviene seguir precio, contratos, inversión y cobro, en lugar de convertir los teravatios hora en beneficio sectorial.
Cómo contrastarlo en los informes
La guía de la SEC para leer un 10-K [2] explica la estructura del informe anual de las empresas que lo presentan en Estados Unidos: incluye estados financieros auditados, el análisis de la dirección y factores de riesgo. Es un punto de partida para investigar cómo se convierte la actividad en efectivo.
Nuestra propuesta de lectura consiste en comparar, durante periodos equivalentes, el crecimiento de los ingresos con el del flujo de caja operativo y seguir la inversión en instalaciones y equipos —CAPEX— en relación con las ventas. Si los márgenes aumentan durante varios años y la caja no acompaña, conviene buscar la explicación en las cuentas: cobros pendientes, existencias, inversión o partidas extraordinarias pueden cambiar el diagnóstico. La divergencia plantea una pregunta sobre la captura de valor; por sí sola no demuestra que el negocio sea malo.
En las notas y los factores de riesgo buscaríamos también la concentración de clientes y las condiciones de los contratos a precio fijo: importa quién soporta un aumento de costes y qué margen queda para renegociar. Los plazos de entrega, las conexiones eléctricas, los permisos y la dependencia de suministradores críticos ayudan a identificar qué podría retrasar el cobro o exigir más capital. Que una compañía enumere un riesgo no significa que ya se haya materializado. El seguimiento útil compara lo anunciado con las entregas, los desembolsos y la caja de los informes posteriores.
ABB muestra que una fuerte expansión de pedidos puede acompañarse de un avance mucho menor del efectivo. El entusiasmo por la infraestructura de IA merece ese contraste. El proveedor que parece imprescindible también tiene que financiar su crecimiento, y solo cuando convierte las entregas en caja demuestra qué parte de la oportunidad ha conseguido conservar.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] Energy and AI: executive summary (2025) — IEA · fuente primaria · consultada el 20 de octubre de 2026
- [2] How to Read a 10-K/10-Q — SEC / Investor.gov · fuente primaria · consultada el 20 de octubre de 2026
- [3] Q3 2026 results, 20/10/2026 — ABB · fuente primaria · consultada el 21 de octubre de 2026
- [4] Q3 2026 Financial Information, pp. 3, 33, 37 y 47, estados no auditados — ABB · fuente primaria · consultada el 21 de octubre de 2026
- [5] About ABB · electrificación y automatización — ABB · fuente primaria · consultada el 24 de octubre de 2026
Página corporativa utilizada para identificar la actividad de ABB en electrificación y automatización; no para actualizar sus resultados financieros.
Actualizaciones y correcciones
- — Añadido el caso real de ABB Q3 2026 con definiciones y conciliaciones, sin atribuir todo el grupo a IA ni modificar el ejemplo hipotético.