


Introducción
El próximo comprador de bitcoin puede conocer de antemano una parte de las reglas del juego: la nueva emisión por bloque se reduce a la mitad cada 210.000 bloques. Lo que esa regla no le entrega es el precio al que podrá vender. Entre la escasez programada y una revalorización hay compradores, tenedores dispuestos a desprenderse de sus monedas y expectativas que cambian.
El halving resulta atractivo porque convierte una cuestión monetaria en una cuenta verificable. Esa transparencia es una fortaleza del diseño. El error empieza cuando se transforma en una promesa de inversión: que reducir la emisión tenga que hacer subir el precio, con independencia de lo que ocurra con la demanda.
La parte que sí está escrita
En Bitcoin Core v29.0 [1], la función GetBlockSubsidy calcula el subsidio a partir de la altura del bloque. La regla comienza en 50 BTC y divide esa cantidad a la mitad por cada intervalo de halving. Los parámetros de la red principal [3] fijan el intervalo en 210.000 bloques.
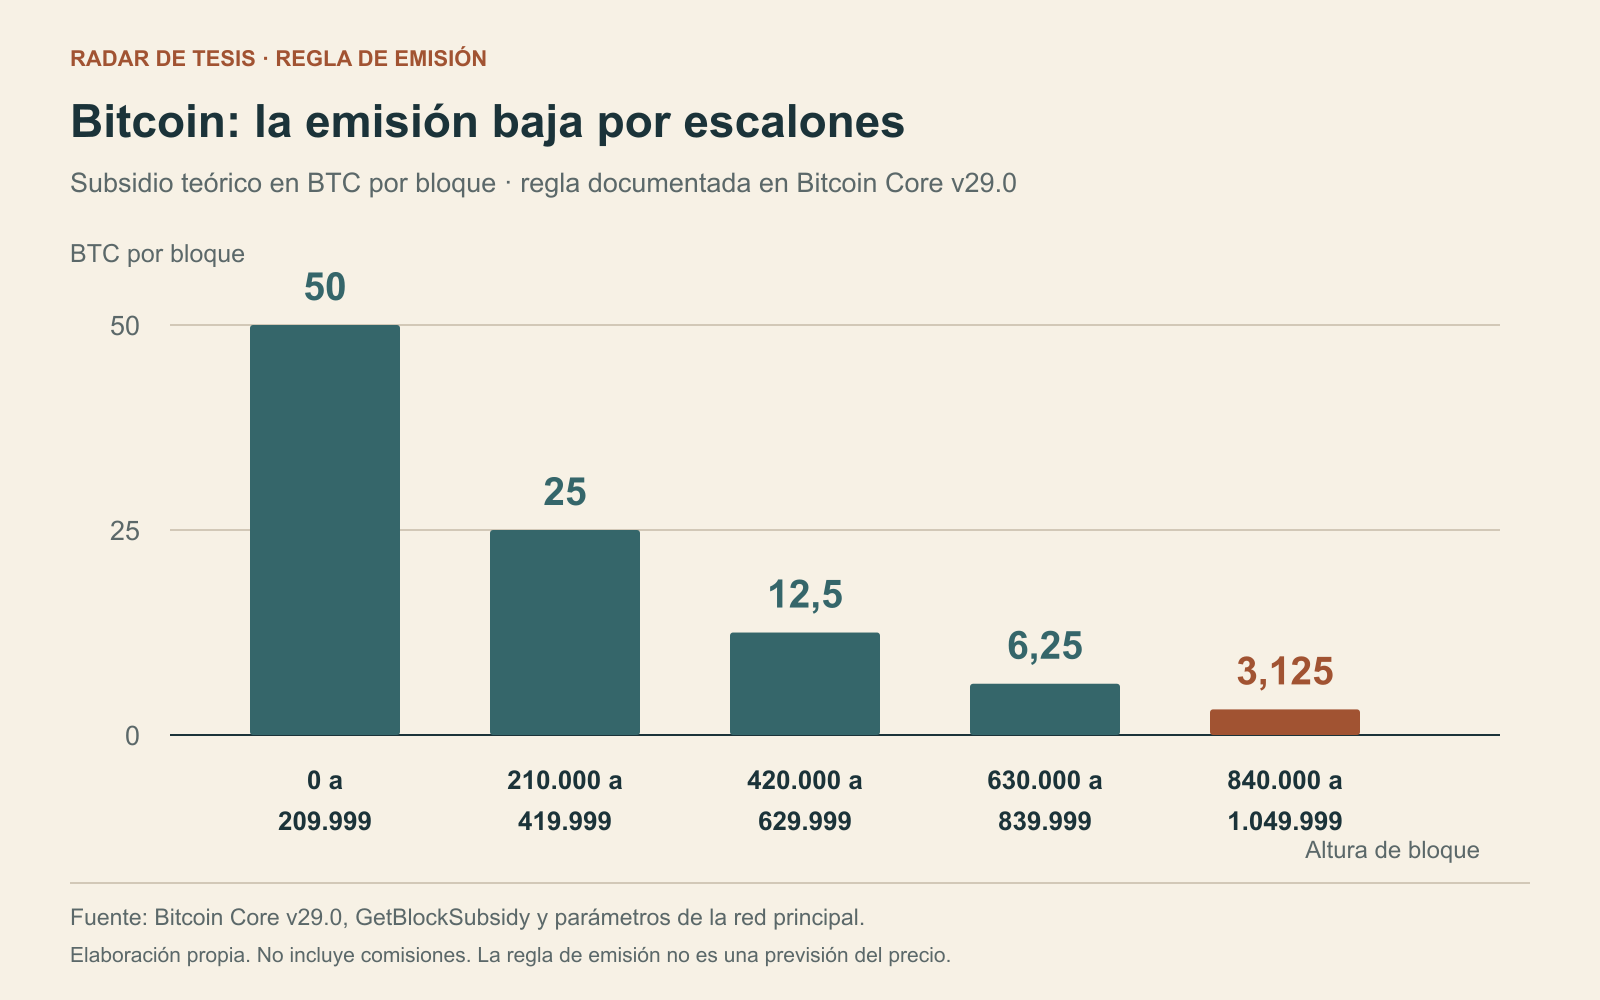
Así se obtienen los sucesivos tramos de 50, 25, 12,5 y 6,25 BTC por bloque. Entre las alturas 840.000 y 1.049.999, el subsidio es de 3,125 BTC. La suma teórica de todos los tramos se aproxima a 21 millones de bitcoins y queda ligeramente por debajo por los redondeos en satoshis, la unidad mínima. El cálculo describe la emisión prevista por esas reglas, sin decir cuántas monedas estarán disponibles para vender en un momento concreto.
Esa distinción importa porque también pueden cambiar de manos bitcoins emitidos años antes. Si sus propietarios deciden vender más, reducir la nueva emisión no impide que aumente la oferta que llega al mercado. Si los compradores pierden interés, la cantidad programada tampoco obliga a nadie a pagar más. El precio depende de ambos lados del intercambio.
El calendario sigue a los bloques
La fecha de un halving es una estimación. La regla se activa al alcanzar una altura determinada, como el bloque 1.050.000, y el tiempo necesario depende del ritmo al que se produzcan los bloques. El protocolo ajusta la dificultad con el objetivo de aproximarse a diez minutos de media, pero ese ritmo fluctúa.
A diez minutos por bloque, un tramo de 210.000 duraría unos 1.458 días. A una media hipotética de 9,5 minutos, serían unos 1.385, alrededor de 73 días menos. La diferencia no cambia el número de bloques exigido. Cambia la fecha en la que se alcanzaría.
Además, una regla conocida permite que compradores y vendedores actúen antes de que se ejecute. El cambio no necesita sorprender al mercado para influir en sus decisiones. Por la misma razón, su llegada tampoco garantiza una subida que no se hubiera anticipado.
Qué cobran los mineros
La nueva emisión es solo una parte de la recompensa de bloque. A ella se suman las comisiones de transacción, que pagan los usuarios. En el documento de 2008 firmado por Satoshi Nakamoto [2], el incentivo «también puede financiarse con comisiones de transacción» (traducción propia). El diseño contempla que lleguen a sostenerlo enteramente cuando cese la emisión nueva.
La importancia de esa segunda fuente se ve en un ejemplo hipotético. Con un subsidio de 3,125 BTC y comisiones de 0,2 BTC, la recompensa total sería de 3,325 BTC. Si el subsidio se reduce a la mitad y las comisiones permanecen iguales, quedarían 1,7625 BTC. Las comisiones pasarían de representar aproximadamente el 6 % a algo más del 11 % de la recompensa, aunque su cantidad no hubiera cambiado.
Para quien mina, cobrar bitcoins tampoco equivale a obtener un beneficio. Hay que pagar equipos, electricidad y operación. Si ni el precio ni las comisiones compensan la caída del subsidio, disminuye el ingreso bruto por bloque bajo esas mismas condiciones. La respuesta de la potencia minera depende también de los costes y de la rentabilidad. Que el diseño prevea una transición hacia las comisiones no demuestra que sus ingresos futuros vayan a ser suficientes.
Las claves también forman parte del riesgo
La emisión explica una regla de la red. Acceder a los activos plantea otro problema. El boletín de Investor.gov sobre custodia, publicado en diciembre de 2025 [4], explica que las claves privadas permiten autorizar operaciones. Perder tanto la clave como la posibilidad de recuperarla puede dejar al titular sin acceso.
En la autocustodia, la persona controla las claves y asume su protección y recuperación. Con un tercero, delega ese trabajo y depende también de cómo responda el custodio ante un ataque, cierre o insolvencia. Delegar facilita determinadas tareas, pero añade riesgo de contraparte. Ninguna opción elimina todos los riesgos.
La escasez programada no repara una pérdida de acceso. Esta distinción permite entender el diseño sin confundirlo con la seguridad operativa de cada tenencia. El boletín es orientación educativa del personal de la SEC y carece de fuerza normativa.
Una regla precisa, una valoración abierta
La reducción de la nueva emisión puede influir en el precio. Es el argumento económico más sólido a favor de prestar atención al halving. Su fuerza, sin embargo, depende de lo que hagan los compradores y los propietarios de monedas ya existentes. La liquidez, las monedas inmovilizadas y la capacidad de los intermediarios también afectan a ese encuentro.
La emisión programada ofrece una regla que se puede comprobar. Convertirla en garantía de revalorización elimina precisamente la parte de la cuenta que nadie conoce de antemano. La escasez importa, pero su valor lo decide lo que alguien esté dispuesto a pagar por ella.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] Bitcoin Core v29.0: GetBlockSubsidy — Bitcoin Core · fuente primaria · consultada el 20 de octubre de 2026
- [2] Bitcoin: A Peer-to-Peer Electronic Cash System (2008) — Satoshi Nakamoto · fuente primaria · consultada el 20 de octubre de 2026
- [3] Bitcoin Core v29.0, parámetros de la red principal — github.com · fuente primaria · consultada el 23 de octubre de 2026
Parámetros CMainParams del intervalo de 210.000 bloques y objetivo de diez minutos.
- [4] Crypto Asset Custody Basics for Retail Investors (12/12/2025) — SEC / Investor.gov · fuente primaria · consultada el 20 de octubre de 2026