


Introducción
Salesforce anunció el 20 de octubre de 2026 un acuerdo para comprar Braze. Ofrecía 47,50 dólares en efectivo por cada acción ordinaria de clase A, en una operación con un valor de empresa aproximado de 5.660 millones de dólares. El precio está escrito. El valor adicional que el comprador espera obtener todavía tiene que convertirse en resultados.
En el comunicado de las partes [3], Patrick Stokes, responsable de Aplicaciones y Marketing de Salesforce, defendió la complementariedad entre la información de comportamiento del cliente en tiempo real de Braze y las plataformas de Salesforce. Es la razón industrial que alega el comprador. El cierre se esperaba para su ejercicio fiscal 2028, sujeto al voto de los accionistas de Braze y a las autorizaciones requeridas.
El anuncio permite conocer las condiciones propuestas y lo que la dirección espera de la combinación. Valorar si son una buena compra exige ir más lejos. El beneficio por acción puede mejorar por la forma de financiar una adquisición y, al mismo tiempo, el comprador puede pagar más de lo que recibe.
Lo que vale combinar dos negocios
Aswath Damodaran define la sinergia como valor adicional «generado al combinar dos empresas» (traducción propia). En The Value of Synergy, de 2005 [1], la distingue del valor de control: mejorar la gestión puede elevar el valor de una empresa incluso sin unirla a otra. La distinción importa porque el precio de compra tiene que justificarse con mejoras que no estén ya incluidas en el punto de partida.
Un ejercicio ficticio permite seguir la cuenta. No corresponde a Salesforce ni a Braze. Suponemos un objetivo sin deuda cuyo valor independiente es de 1.000 millones de euros, igual a su cotización previa y con su crecimiento esperado ya incorporado. Obtiene 70 millones anuales de beneficio neto recurrente. Un comprador ofrece 1.300 en efectivo: paga una prima de 300, un 30 %.
La igualdad entre cotización y valor independiente es un supuesto importante. En una operación real, el precio de referencia podría estar deprimido o incorporar rumores. Una prima sobre la cotización cuenta cuánto se ofrece por encima de ella. Para decidir si se ha pagado demasiado hay que justificar también cuánto valía el negocio por separado.
Los ahorros tienen que compensar la prima
El comprador ficticio promete ahorrar 50 millones al año antes de impuestos, a partir del tercer año. Con un impuesto supuesto del 25 %, quedarían 37,5 netos. Si ese ahorro se mantuviera indefinidamente y se descontara al 9 %, su valor actual rondaría los 350,7 millones. Integrar las dos compañías exige además un pago inicial de 80, neto de impuestos. El valor de las sinergias, descontado ese desembolso, queda en unos 270,7 millones.
La prima es de 300. Incluso si los ahorros llegan exactamente como se prometieron, faltan unos 29,3 millones para compensarla. Ese valor se transfiere a los accionistas que venden el objetivo. Si la integración cuesta más o los ahorros se retrasan, la diferencia empeora.
La promesa de ahorro puede ser cierta y la compra resultar demasiado cara. Es una exigencia más incómoda que comprobar si habrá alguna sinergia, porque obliga a preguntar quién conservará lo que se consiga.
La deuda puede mejorar la cifra por acción
Supongamos ahora que el comprador gana 200 millones al año y tiene 100 millones de acciones. Su beneficio por acción es de dos euros. Para pagar los 1.300 millones se endeuda al 6 %. Después del efecto fiscal supuesto, los intereses cuestan 58,5 millones anuales. Sumando los 70 que aporta el objetivo y restando ese coste, el beneficio llega a 211,5 millones. El beneficio contable por acción pasa a 2,115 euros, un 5,75 % más, antes de sumar sinergias.
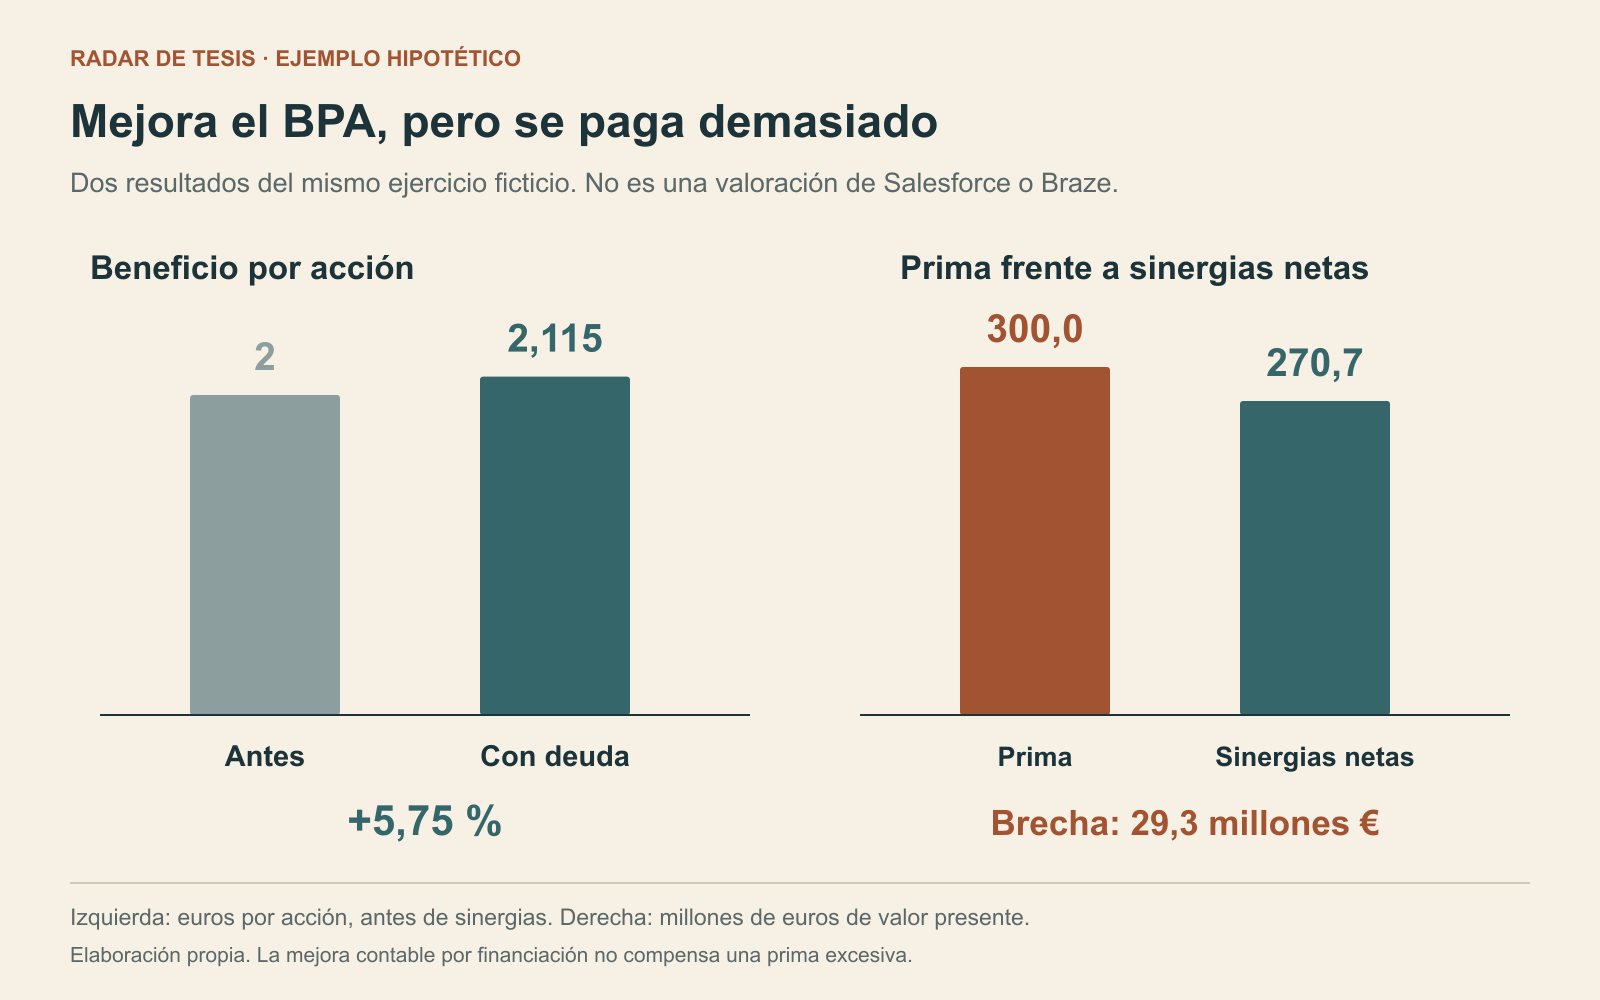
El titular sobre la mejora del beneficio por acción sería correcto. También seguiría siendo correcta la cuenta anterior: las sinergias netas valen menos que la prima. La financiación ha mejorado una medida contable sin reducir el precio pagado.
Si el comprador utilizara acciones propias valoradas en 30 euros, tendría que emitir unos 43,3 millones de títulos. Los 270 millones de beneficio de ambos negocios, repartidos entre esos 143,3 millones de acciones, dejarían unos 1,88 euros por título. Cambia el resultado por acción y se reparte el riesgo con los nuevos socios. El objetivo adquirido sigue siendo el mismo.
Dos comprobaciones adicionales del mismo supuesto
La cuenta también puede mirarse desde el capital comprometido. Si los 70 millones anuales del objetivo sin deuda se tratan en este ejercicio como beneficio operativo después de impuestos, los 37,5 de sinergias netas los elevarían a 107,5 cuando estuvieran plenamente en marcha. Frente a los 1.300 pagados y los 80 de integración inicial, el rendimiento contable sería aproximadamente un 7,8 %. Queda por debajo del coste de capital supuesto del 9 %. Esta fotografía añade información, pero no sustituye el valor actual de los flujos ni es matemáticamente idéntica a él.
El riesgo de cierre permite otro ejercicio, también ficticio. Una oferta de 1.300 convive con una cotización de 1.250. Si suponemos que el objetivo volvería a 1.000 al fracasar la compra e ignoramos tiempo y primas de riesgo, una ponderación del 83,3 % de cierre y del 16,7 % de fracaso reproduce ese precio. Basta resolver 1.250 = p × 1.300 + (1 − p) × 1.000.
No hemos descubierto la probabilidad real. Una espera larga, cambios en el valor independiente o la compensación por riesgo alteran el cálculo. El ejemplo enseña qué supuestos habría que aceptar para leer una diferencia de precios de esa manera. No utiliza una cotización de Salesforce o Braze ni propone una operación de arbitraje.
Comprar también implica responder por la integración
Una dirección puede alegar que la gestión anterior infravaloraba el negocio o que combinar actividades abrirá oportunidades difíciles de resumir en una cuenta. Son argumentos que merecen examinarse. También necesitan compromisos y cifras: el valor de control, las sinergias y sus plazos deben explicar qué se recibe a cambio del precio.
Además, anunciar el acuerdo no termina la operación. La FTC describe la revisión previa de determinadas adquisiciones [2] y la posibilidad de impugnar operaciones anticompetitivas o exigir desinversiones. En el ejemplo, los intereses seguirían venciendo aunque la integración decepcionara. En cada acuerdo real importan sus condiciones, autorizaciones y calendario.
La integración se ejecuta después de la firma
Unificar sistemas, proveedores y equipos exige trabajo antes de producir ahorros. En un supuesto de integración, migrar los datos y la facturación puede evitar tareas duplicadas, pero también requerir inversión, formación y un periodo con dos sistemas en paralelo. Combinar equipos puede reducir costes; si al hacerlo se marcha personal clave, la empresa puede perder conocimiento, capacidad de entrega o relaciones comerciales que necesitaba para obtener las sinergias.
La unión de las bases de clientes ofrece otra hipótesis: vender más productos a los mismos compradores. No basta con sumar ambas listas. Un cambio de servicio, una migración problemática o la salida de interlocutores puede llevar a algunos clientes a reducir sus compras o marcharse. Esas pérdidas pueden absorber el ahorro esperado y convertir una sinergia prevista en un coste. Son mecanismos posibles de nuestro análisis, no hechos atribuidos a Salesforce y Braze.
Después del cierre, proponemos contrastar el calendario anunciado con los sistemas realmente migrados, el coste de integración desembolsado y los ahorros recurrentes conseguidos. También seguiríamos la retención de personal clave y de clientes, la continuidad del servicio y la conversión de los resultados en caja, cuando la empresa publique información comparable. Conviene separar los costes de una sola vez de los recurrentes y revisar cuánto de la mejora podría proceder del mercado o del negocio previo. Si faltan datos, la parte no comprobable de la sinergia sigue siendo una hipótesis; no pasa a ser un activo demostrado por aparecer en una presentación.
Una adquisición merece defenderse por el valor adicional que conserva para el comprador después de pagar la prima y la integración. La mejora del beneficio por acción puede acompañarlo, pero también puede ocultar una compra excesiva detrás de una financiación favorable. La dirección que pide apoyo para adquirir otra empresa debe responder por ambas cuentas.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] The Value of Synergy (2005), pp. 3–8 — Aswath Damodaran / NYU Stern · fuente primaria · consultada el 20 de octubre de 2026
- [2] Premerger Notification and the Merger Review Process — Federal Trade Commission · fuente primaria · consultada el 20 de octubre de 2026
- [3] Salesforce Signs Definitive Agreement to Acquire Braze, 20/10/2026 — Salesforce y Braze, comunicado de las partes · fuente primaria · consultada el 21 de octubre de 2026
Actualizaciones y correcciones
- — Añadido el acuerdo anunciado entre Salesforce y Braze como caso separado del ejercicio hipotético, con precio y cierre condicionado atribuidos al comunicado.