


Introducción
Una empresa que vende más parece valer más. La promesa resulta convincente hasta que aparece la factura de ese crecimiento: una fábrica nueva, existencias que hay que comprar y clientes a los que se cobra después de haber pagado a los proveedores. Parte del beneficio tendrá que quedarse dentro del negocio. Contarlo también como dinero disponible para sus propietarios infla la valoración.
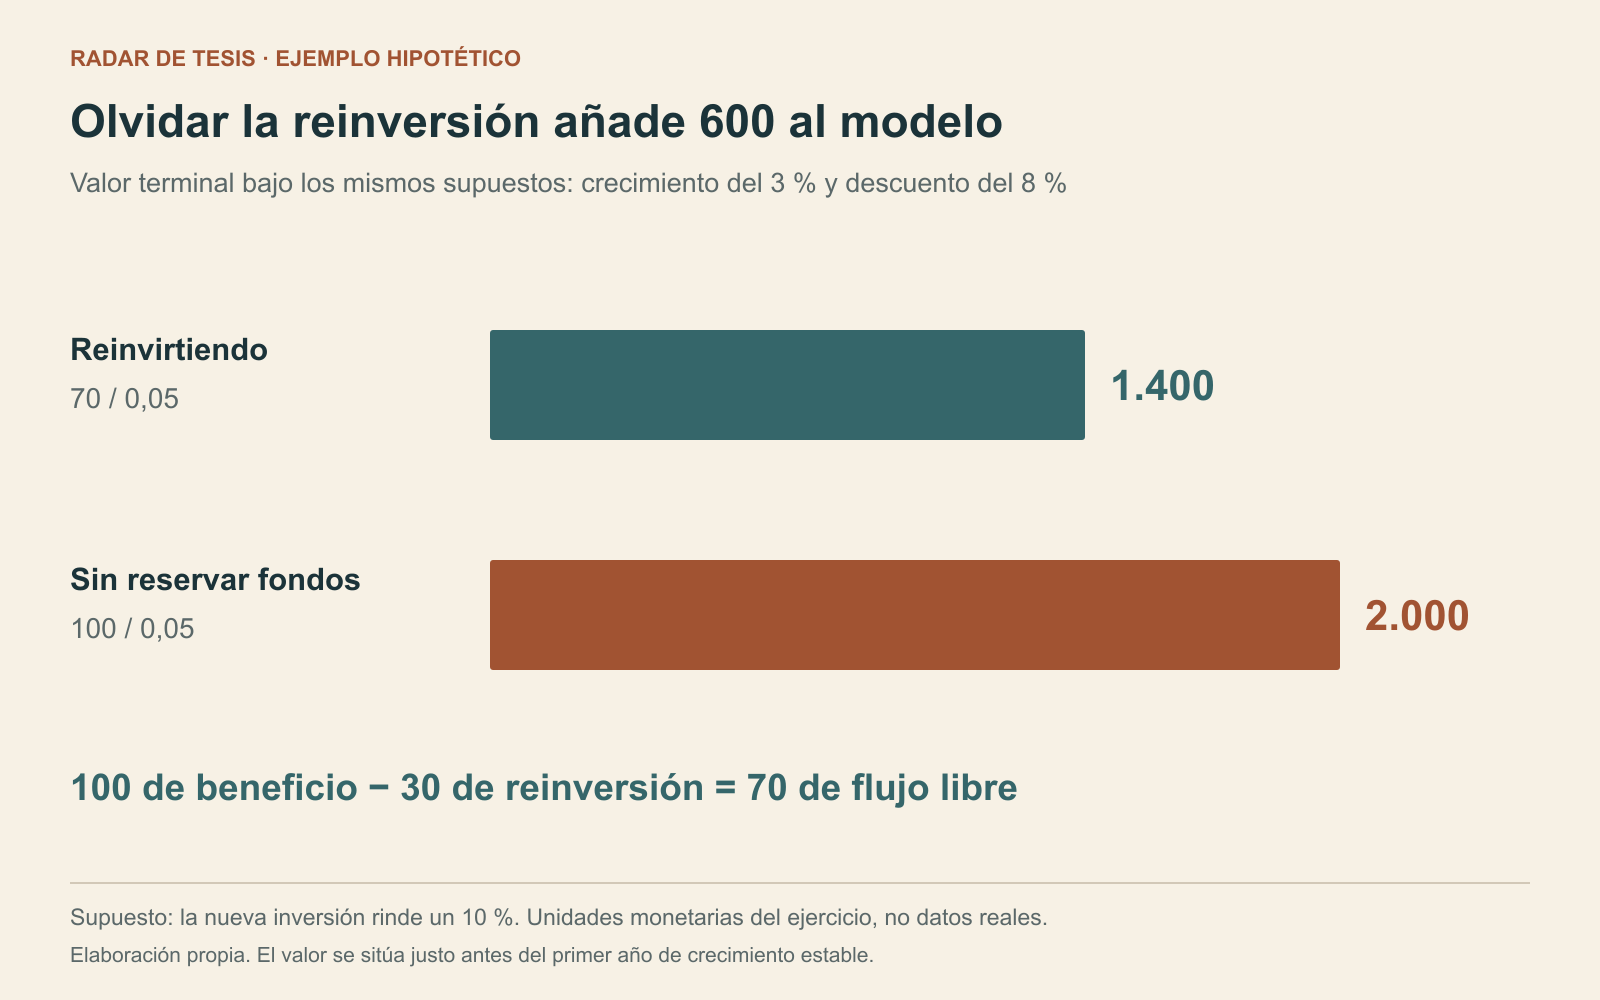
La diferencia puede ser considerable. En el ejemplo hipotético de esta pieza, una empresa vale 1.400 unidades monetarias cuando financia el crecimiento que promete. Si se omite esa reinversión, la misma cuenta arroja 2.000, casi un 43 % más. La mejora está en la hoja de cálculo, no en el negocio.
El dinero que tiene que quedarse
El flujo de caja descontado estima el valor actual de cobros futuros. Su dificultad empieza antes de elegir una tasa: hay que decidir qué dinero podrá salir de la empresa sin impedir que cumpla el plan previsto. Un beneficio contable puede convivir con clientes pendientes de pago o con una inversión que consume efectivo.
El estado de flujos que explica la SEC [1] permite seguir las operaciones, la inversión y la financiación. Conviene leerlo con el balance y las notas. Una venta de activos puede mejorar la caja de un año sin repetirse en los siguientes. La remuneración en acciones puede aparecer como ajuste no monetario, pero esa anotación no demuestra cuánto salario en efectivo habría sustituido.
Aswath Damodaran, de NYU Stern, vincula crecimiento y reinversión y señala «la reducción del flujo de caja» que acompaña a retener más recursos (traducción propia). Su explicación del crecimiento estable [3] obliga a relacionar cuánto crece el negocio con lo que rinden las nuevas inversiones. Suponer más crecimiento sin reservar el capital necesario equivale a regalarle al modelo una expansión que nadie paga.
Cómo aparecen los 600 de diferencia
La empresa del ejemplo espera obtener 100 de beneficio operativo después de impuestos durante su primer año de crecimiento estable. Suponemos que crecerá un 3 % y que las nuevas inversiones rendirán un 10 %. Para sostener ese ritmo tendrá que reinvertir un 30 % del beneficio: quedan 70 de flujo de caja libre para el conjunto del negocio.
Con un coste de capital del 8 %, el valor de esos flujos estables, justo antes de comenzar aquel primer año, es 70 dividido entre la diferencia del 8 % y el 3 %: 1.400. Si se utilizan los 100 como si todos pudieran salir de la empresa, el resultado sube a 2.000. Los 600 adicionales proceden de haber borrado la reinversión.
La rentabilidad de la nueva inversión también cambia el juicio. Si rindiera un 8 %, lo mismo que su coste de capital, haría falta reinvertir el 37,5 % y quedarían 62,5 de caja. El valor sería 1.250, el mismo que resulta de dividir 100 entre el 8 % sin añadir crecimiento. Expandirse no habría creado valor adicional en ese modelo.
La precisión del resultado depende de los supuestos
Es razonable objetar que ninguna empresa real mantendrá para siempre las condiciones de un ejercicio. Precisamente por eso la cifra final necesita una explicación. Damodaran presenta distintas formas de estimar el valor terminal [2] y recuerda que el crecimiento estable debe ser compatible con la economía en la que opera la empresa.
Incluso manteniendo los 70 de caja y el crecimiento del 3 %, cambiar el descuento altera mucho el resultado: al 9 % serían unos 1.167, mientras que al 7 % serían 1.750. Comparar con múltiplos de empresas parecidas puede aportar perspectiva, pero traslada parte de la pregunta a si esas compañías son comparables y a cómo las valora el mercado.
También hay que conservar la correspondencia entre lo que se cobra y el riesgo que se descuenta. El flujo del negocio utiliza el coste de capital del negocio. El que queda para los accionistas tras la financiación con deuda utiliza el coste de sus recursos propios. Mezclarlos produce una cifra precisa para una comparación mal planteada.
Lo que llega a cada accionista
Que la empresa valga 1.400 no significa que esa cantidad pertenezca íntegra a sus accionistas. Si en otro supuesto tiene 300 de deuda neta, quedarían 1.100 de patrimonio. Con 100 acciones serían 11 por título. Si se añaden cinco acciones sin entrada adicional de caja, la parte de cada una baja a unos 10,48.
La valoración exige asumir todos esos compromisos, también cuando estropean una historia atractiva. El crecimiento puede crear valor si lo que rinde el capital adicional compensa su coste. Pero primero hay que financiarlo y después determinar qué queda para cada propietario. Omitir esos pasos permite elevar el precio en una hoja de cálculo sin haber mejorado la empresa.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] How to Read a 10-K/10-Q — SEC / Investor.gov · fuente primaria · consultada el 20 de octubre de 2026
- [2] Estimating Terminal Value — Aswath Damodaran / NYU Stern · fuente primaria · consultada el 20 de octubre de 2026
- [3] Excess Returns and Terminal Value — Aswath Damodaran / NYU Stern · fuente primaria · consultada el 20 de octubre de 2026