


Introducción
Análisis con información contrastada hasta el 22 de octubre de 2026.
Una ruta marítima puede recuperar tráfico antes de que una empresa note alivio en su próxima entrega de combustible. Entre ambos hechos están el producto disponible, el transporte y los contratos ya firmados. Por eso una mejora en Ormuz no garantiza que bajen al mismo tiempo el petróleo, el diésel y las facturas.
El golpe se transmite por la disponibilidad del producto, el coste de entregarlo y la capacidad de empresas y hogares para absorber el encarecimiento. Seguir ese recorrido permite entender quién soporta la perturbación. La pieza de Política desarrolla las decisiones y las opciones de negociación de los gobiernos.
La primera distinción: tránsito no equivale a producción perdida
La EIA, en su tabla de seguridad energética publicada el 12 de agosto [1], estima que por Ormuz pasaron 21,6 millones de barriles diarios en el cuarto trimestre de 2025, 14,9 millones en el primero de 2026 y 4,9 millones en el segundo. Incluye crudo, condensados y productos petrolíferos. El gas natural licuado se mide por separado.
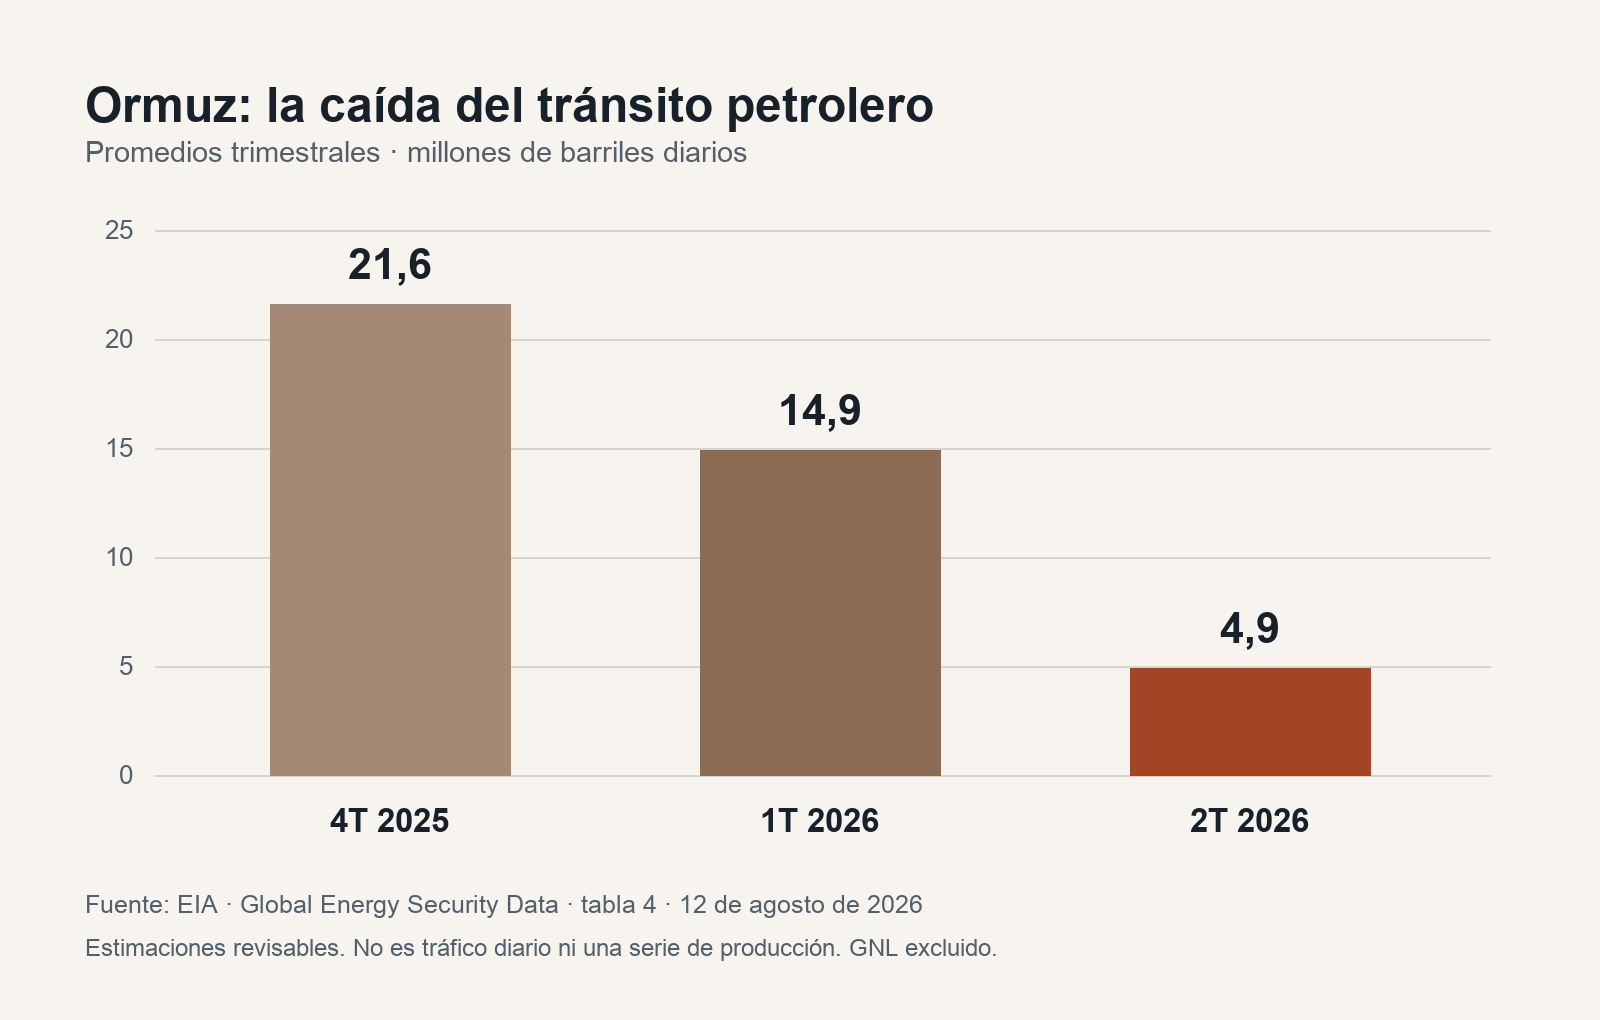
La reducción entre el cuarto trimestre de 2025 y el segundo de 2026 es del 77,3%, cálculo propio. No significa que desapareciera ese porcentaje de la producción mundial. Parte del suministro puede buscar otras salidas o proceder de existencias. La EIA advierte además de problemas de fiabilidad de las señales marítimas desde finales de febrero y de revisiones frecuentes de sus estimaciones.
La AIE, en el resumen público de su informe del 14 de octubre [2], sitúa el tránsito de septiembre en 10,9 millones de barriles diarios y describe una recuperación frágil. Es una estimación mensual de otra institución. No constituye una cuarta barra comparable de la misma serie trimestral.
Por qué el precio puede subir antes de que falte el producto
Como mecanismo económico, un comprador necesita valorar tanto la mercancía disponible como el riesgo de no recibir la siguiente entrega. Si espera dificultades, puede intentar asegurar suministro antes. Un vendedor puede exigir una compensación mayor por comprometer entregas en un entorno incierto.
Eso permite que una amenaza influya en los precios sin esperar al balance definitivo de daños. También permite el movimiento contrario: una expectativa de negociación puede reducir parte de la presión antes de que cambie físicamente el tránsito. Ninguno de esos movimientos bursátiles demuestra por sí solo que una noticia militar sea cierta.
Hay un ejemplo fechado que ayuda a entender la diferencia. La crónica de Cinco Días del 20 de octubre [6] describe un movimiento del Brent desde el entorno de 111 dólares hasta 106, durante informaciones y desmentidos sobre contactos diplomáticos. Es una crónica de aquella sesión, no una cotización comprobada del día 22.
La crónica ilustra una reacción de expectativas. Para compararla con otra sesión hay que conservar referencia, contrato y hora: un máximo intradiario, un cierre y una carga física no son el mismo precio.
El barril y la gasolina no son la misma factura
La explicación de la EIA sobre el precio de la gasolina [5] separa crudo, refino, distribución y comercialización e impuestos. Describe el mercado estadounidense. Sirve para identificar componentes, pero sus porcentajes y tributos no deben trasladarse a España.
La distinción evita una conclusión apresurada: un incremento de un 10% del crudo no establece por sí solo una subida del 10% en el surtidor. Para calcularla habría que conocer el peso de cada componente, las condiciones de compra y los demás cambios simultáneos.
El refino importa especialmente cuando el problema afecta a determinados combustibles. La AIE describe tensión en el mercado del diésel y dificultades para compensar suministros perdidos. Puede mejorar la disponibilidad de crudo y continuar la presión sobre un producto concreto. Observar únicamente el Brent dejaría fuera esa diferencia.
Un ejemplo hipotético permite ver el mecanismo. Supongamos una empresa que paga 1.000 euros por una entrega, de los que 200 corresponden al transporte. Si ese transporte se encarece un 10%, el coste total pasa a 1.020 euros, manteniendo lo demás constante. La factura crece un 2%. Es aritmética ilustrativa, no una estimación sobre una empresa real ni sobre la inflación española.
Seguros, trayectos y dinero inmovilizado
La AIE relaciona el encarecimiento del transporte marítimo con mayores costes de entrega y presión sobre los márgenes de refino [2]. A ese canal se añaden otros posibles: pagar protección para el viaje, consumir más combustible en un desvío o financiar existencias durante más días.
Si una mercancía tarda más, el comprador necesita más capital para sostener el mismo suministro. Si no consigue sustituirla, puede perder producción. La factura dependerá de rutas, contratos y alternativas concretas. No existe un sobrecoste único aplicable a todas las empresas.
De la energía a la inflación: efectos distintos
En un discurso del 13 de mayo, Philip R. Lane, miembro del Comité Ejecutivo del BCE, sostuvo que el origen de una variación del precio del petróleo «es crucial para evaluar su impacto macroeconómico» (traducción propia) [4]. Su argumento distingue una subida por mayor demanda de otra causada por una perturbación de oferta. En una economía importadora, esta última puede encarecer la producción y reducir la renta real de los hogares mientras frena la actividad. El discurso distingue también efectos directos sobre la energía, indirectos mediante costes y posteriores sobre salarios, precios y expectativas.
Esta distinción importa para interpretar una factura. Un aumento inicial puede elevar el nivel de precios sin mantener indefinidamente la misma tasa de inflación. Que los precios dejen de subir tan rápido no significa que hayan vuelto al punto de partida.
También hay una tensión para la política monetaria. El BCE señala que la persistencia y la magnitud de la desviación inflacionaria condicionan la respuesta. De ello no se deduce una subida automática de tipos cada vez que repunta el petróleo. Esta pieza no anticipa la próxima decisión del banco central.
Para España harían falta datos propios sobre combustibles, contratos, impuestos, cesta de consumo y exposición empresarial. Sin ellos, no podemos convertir la crisis en una cifra concreta de IPC ni en una previsión sobre cada factura eléctrica.
Quién termina pagando el encarecimiento
Los efectos se reparten de forma desigual. Un productor que mantiene sus ventas puede beneficiarse de un precio mayor. Una empresa intensiva en combustible puede perder margen si no lo traslada al cliente. Si lo traslada, sus compradores disponen de menos dinero para otros gastos.
Ese reparto también ayuda a entender reacciones bursátiles, aunque no permite atribuir una caída de un índice a Ormuz sin separar resultados, tipos y otras noticias. El artículo se centra en el suministro y sus costes, no en explicar una sesión de bolsa.
Por qué las bolsas pueden responder de forma desigual
La perturbación puede llegar a una valoración por varios caminos. Una empresa pierde margen si no puede trasladar el combustible más caro. Otra afronta menos demanda porque sus clientes dedican más renta a la energía. También importan la financiación y la incertidumbre sobre los cobros futuros. Un productor que mantiene sus entregas puede encontrarse en una posición distinta de un consumidor intensivo de combustible.
Eso explica canales posibles, no cuánto de la caída de un índice corresponde a Ormuz. Para atribuirla habría que separar resultados, tipos de interés, otras noticias y exposición de cada compañía. La preocupación por grandes inversiones en IA, por ejemplo, puede afectar a una sesión sin quedar explicada por el petróleo. Que dos precios se muevan a la vez no demuestra que una misma noticia los haya causado.
La recuperación bursátil tampoco prueba por sí sola que el suministro se haya normalizado. Una cosa es revisar expectativas y otra disponer del producto en las condiciones necesarias para trabajar.
Una ventaja comercial todavía tiene que convertirse en ingresos
La apertura de operaciones con diésel ruso y el alivio de nuevas restricciones que desarrolla la pieza de Política amplían las posibilidades comerciales de Rusia. Medir su resultado económico exige separar permisos, entregas y cobros. La ventaja regulatoria existe antes de que conozcamos cuánto dinero ha producido.
La estimación de CREA sobre septiembre [3] registra una caída mensual del 8 % de los ingresos por exportación de crudo y del 11 % del volumen. Es un periodo anterior a las decisiones de octubre y no mide su efecto. Para cuantificarlo harían falta entregas, precios efectivos y costes posteriores. Ingreso exportador, beneficio empresarial y recaudación fiscal siguen siendo magnitudes diferentes.
Para un importador, la pregunta es cuánto cuesta asegurar el suministro y qué otro gasto desplaza para pagarlo. Un mismo encarecimiento puede ampliar los ingresos de un vendedor que mantiene sus entregas y reducir la capacidad de compra de sus clientes.
La recuperación física y el alivio económico llevan ritmos distintos
La recuperación del tránsito no basta para dar por superado el golpe económico. La disponibilidad de cada combustible, los contratos y el transporte determinan cuándo puede llegar el alivio a una empresa o a un hogar. Por eso una bajada del Brent no acredita por sí sola la normalización de las facturas.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] EIA, en su tabla de seguridad energética publicada el 12 de agosto — U.S. Energy Information Administration · fuente primaria · consultada el 22 de octubre de 2026
- [2] AIE, en el resumen público de su informe del 14 de octubre — International Energy Agency · fuente primaria · consultada el 22 de octubre de 2026
- [3] estimación de CREA sobre septiembre — Centre for Research on Energy and Clean Air · fuente primaria · consultada el 22 de octubre de 2026
- [4] análisis del BCE sobre perturbaciones energéticas, publicado el 13 de mayo — Banco Central Europeo · fuente primaria · consultada el 22 de octubre de 2026
- [5] explicación de la EIA sobre el precio de la gasolina — U.S. Energy Information Administration · fuente primaria · consultada el 22 de octubre de 2026
- [6] crónica de Cinco Días del 20 de octubre — Cinco Días · fuente secundaria · consultada el 22 de octubre de 2026