


Introducción
Un mismo dato de inflación puede coincidir con crecimiento débil, crédito abundante o una financiación cada vez más cara. Mirarlo solo pierde esas relaciones. Un radar macro resulta útil cuando ordena las preguntas y conserva las diferencias entre lo observado, lo revisado y lo que todavía esperamos.
Ray Dalio propone en How the Economic Machine Works [3] una explicación divulgativa de crédito, tipos de interés, apalancamiento, desapalancamiento y ciclos económicos. Su aportación aquí es una gramática para seguir cómo se financia el gasto y qué ocurre cuando llega el momento de devolver deuda. El marco obliga a preguntar quién se endeuda, con qué ingresos cuenta y qué margen conserva si cambia el coste de financiarse.
La expansión del crédito permite adelantar gasto y crea compromisos que después deben atenderse. Los ciclos de deuda de corto plazo y las acumulaciones de más largo recorrido invitan a examinar horizontes distintos. En su síntesis sobre el ciclo de deuda [4], Dalio relaciona la capacidad de pagar con los ingresos y la presión del servicio de la deuda. Es su interpretación de un mecanismo. No acredita un calendario universal ni permite clasificar ahora a todo el mundo en una misma fase.
Tres lentes y una capa de contexto
Nuestra propuesta de panel utiliza una lente de crecimiento para actividad y empleo, otra de precios para inflación y expectativas y una tercera de deuda y financiación para crédito, diferenciales y tipos reales. La política económica, la geopolítica y las noticias forman una capa de contexto. Es una organización editorial propia, sin afiliación con Dalio, sin reproducir un algoritmo suyo y sin presentar un índice validado.
El BIS publica crédito al sector no financiero [5] con frecuencia trimestral y distingue gobiernos, empresas no financieras y hogares. Esa separación ayuda a evitar que una cifra total borre quién debe pagar. Aquí se utiliza la descripción del conjunto estadístico, sin incorporar una observación actual ni asignar una puntuación al riesgo.
Cada dato necesita una ficha mínima: serie, región, unidad, frecuencia, periodo de referencia y fecha de la versión utilizada, o vintage. Comparar una estimación inicial del PIB con otra ya revisada puede cambiar la lectura aunque ninguna describa una nueva noticia. Un crecimiento trimestral tampoco se compara directamente con una variación mensual de precios.
Una explicación no es un reloj de mercado
El marco de deuda resulta atractivo porque conecta decisiones que suelen contarse por separado. Su mejor objeción es que esa claridad puede producir una falsa sensación de predicción. Las instituciones, la moneda, la estructura de acreedores y las decisiones de política económica cambian lo que un mismo volumen de deuda permite soportar. Una secuencia histórica ayuda a plantear preguntas, pero no demuestra que pueda fechar el siguiente giro o anticipar precios con fiabilidad.
El tipo real muestra por qué hace falta conservar el mecanismo y sus condiciones. Cobrar 100 dentro de veinte años ofrece una espera muy distinta de cobrarlos dentro de dos. Esa distancia también pesa en lo que vale hoy la promesa. Cuando aumenta la rentabilidad exigida para esperar, los cobros lejanos pierden más valor que los próximos, aunque nadie haya cambiado la cantidad que se recibirá.
La diferencia ayuda a entender por qué una valoración apoyada en beneficios remotos puede resultar especialmente sensible a los tipos. No hace falta adivinar una cotización para ver el mecanismo. Basta con mantener fijo el cobro y comparar cuánto vale al cambiar el descuento.
El tiempo amplía la diferencia
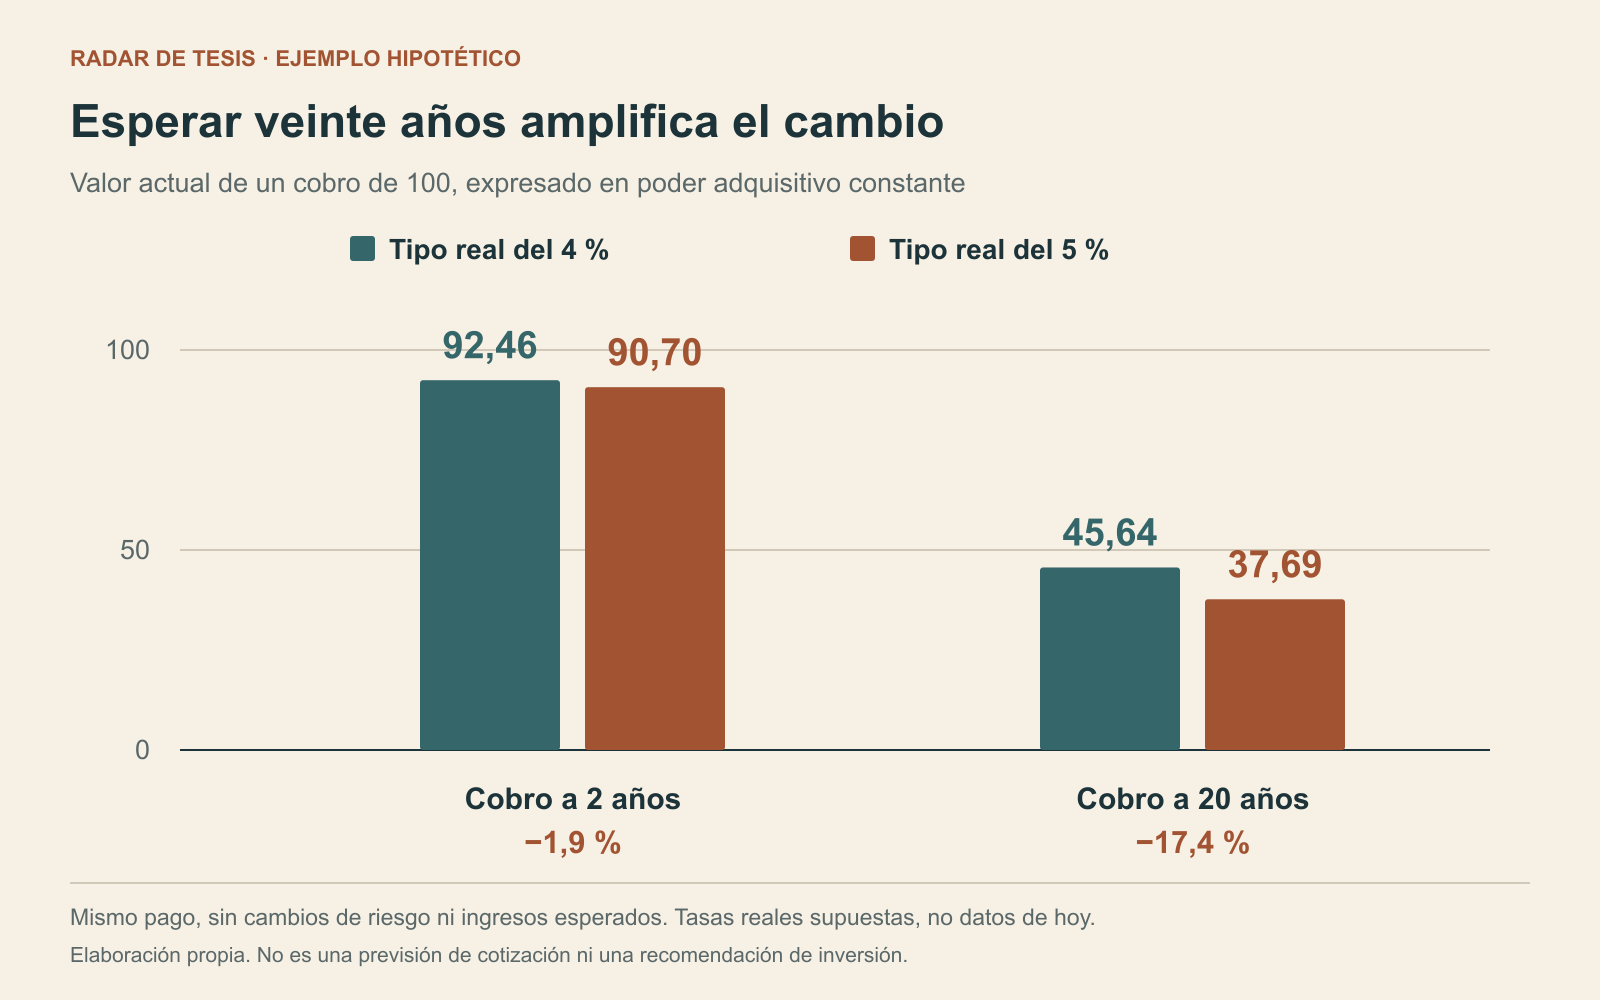
Supongamos dos pagos de 100, ambos expresados en poder adquisitivo constante. Uno se cobra dentro de dos años y otro dentro de veinte. Son importes y tipos reales hipotéticos, sin relación con una operación concreta.
Al descontar el pago cercano con una tasa real del 4 %, su valor actual es de 92,46. Con un 5 %, baja a 90,70. El cambio ronda el 1,9 %. El pago a veinte años pasa de valer 45,64 a 37,69, una caída del 17,4 %. El aumento del descuento es el mismo. Lo que amplifica su efecto es el tiempo durante el que se aplica.
Un negocio cuyos beneficios se esperan muy lejos puede tener esa exposición. También puede tener un plan excelente. La sensibilidad al descuento describe cuánto depende la valoración de esperar, sin resolver si la empresa cumplirá sus promesas ni cuánto pagarán por ella otros compradores.
Descontar sin confundir el dinero de hoy y el de mañana
Para seguir esa cuenta hay que mantener una medida coherente. El BCE aproxima el tipo real restando la inflación al nominal [1]. En un ejemplo, un rendimiento nominal del 4 % y una inflación esperada del 2,5 % dejan una aproximación real del 1,5 %. La inflación supuesta debe corresponder al horizonte que se está valorando.
En nuestros dos pagos, las cantidades ya están expresadas en poder adquisitivo constante. Por eso se usan tasas reales. Descontarlas como si incorporaran además una subida futura de precios mezclaría dos maneras diferentes de expresar el dinero.
Una referencia de mercado tampoco sustituye automáticamente esa cuenta. FRED publica el rendimiento a diez años de bonos estadounidenses ligados a la inflación [2], bajo la serie DFII10. Es el rendimiento de unos títulos determinados, con su horizonte, su medida de inflación y otras primas. Aquí sirve para identificar qué se está midiendo. El ejercicio no utiliza su dato actual para pronosticar un precio.
Una empresa puede cambiar mientras esperamos
La objeción más importante a la comparación es que hemos mantenido fijo el pago. Los beneficios de una empresa o los alquileres de un inmueble pueden aumentar o disminuir. Si mejoran lo suficiente, podrían compensar el efecto de un descuento mayor. Si empeoran, las dos fuerzas actuarían contra el valor.
También puede cambiar la prima que exigen los compradores por el riesgo. Por eso resulta insuficiente escuchar que han subido los tipos y dar por decidida la caída de cualquier activo. Su precio reúne expectativas de cobros, tiempo y riesgo, y esas expectativas se revisan a la vez.
El ejercicio deja una conclusión útil: cuanto más depende una valoración de cobros lejanos, mayor puede ser su exposición a un cambio del descuento. Esa dependencia merece explicarse, especialmente cuando una promesa de beneficios futuros sostiene casi toda la historia. La duración ayuda a reconocer el riesgo de esperar. Convertirla por sí sola en una señal de compra o venta sería pedirle una respuesta que no contiene.
Noticias diarias y datos que llegan después
Las noticias pueden revisarse cada día aunque el PIB y el crédito lleguen por trimestres y otros indicadores por meses. Anotamos fecha, fuente y la expectativa que podría cambiar. La noticia no mueve una puntuación de forma arbitraria. Más adelante se compara con el dato que debía confirmarla o contradecirla, conservando su periodo y versión.
Un ejemplo hipotético: se anuncia una facilidad de crédito y se espera más inversión. El anuncio pertenece al contexto. Para afirmar que la inversión aumentó hacen falta observaciones comparables de actividad y financiación. La anotación previa permite reconocer si el titular anticipó una mejora, si el efecto fue distinto o si todavía falta información.
También hay señales capaces de revisar la lectura: una corrección importante del PIB o del crédito, deuda que crece muy por encima de los ingresos o una diferencia persistente entre tipos reales aproximados y rendimientos de bonos indexados. No tienen una interpretación automática. Obligan a examinar qué ha cambiado, incluida la liquidez, y a abandonar una explicación si pierde sustento.
El panel sirve para pensar con relaciones y fechas visibles. El marco de Dalio aporta preguntas sobre crédito y deuda. Los indicadores permiten contrastarlas con ritmos y límites propios. La utilidad está en reconocer qué sabemos y qué haría cambiar nuestra interpretación, sin convertir una narración convincente en una señal de compra o venta.
Metodología general de la revista
Fuentes
El alcance de las fuentes se limita a los pasajes y periodos atribuidos en el relato. Los ejemplos propios y las interpretaciones se distinguen de los resultados observados.
- [1] Tipos nominales y reales — BCE · fuente primaria · consultada el 20 de octubre de 2026
- [2] 10-Year Treasury Inflation-Indexed Security, Constant Maturity — Federal Reserve Bank of St. Louis · fuente primaria · consultada el 20 de octubre de 2026
- [3] How the Economic Machine Works — Ray Dalio / Economic Principles · fuente primaria · consultada el 20 de octubre de 2026
- [4] Síntesis de How the Economic Machine Works — Ray Dalio / Economic Principles · fuente primaria · consultada el 21 de octubre de 2026
Pasajes sobre crédito, renta, deuda y opciones de ajuste. No se revisaron todo el vídeo ni la obra completa.
- [5] Credit to the non-financial sector — BIS · fuente primaria · consultada el 24 de octubre de 2026
Descripción general de periodicidad y sectores, sin cifras actuales.