


Introducción
La oportunidad de Generac consiste en vender a clientes nuevos una capacidad que lleva décadas desarrollando: mantener el suministro cuando la alimentación habitual falla. Su expansión hacia grandes centros de datos podría cambiar el tamaño y la composición del negocio. Lo interesante no es esperar al próximo apagón, sino comprobar si una especialista en respaldo puede convertirse en un proveedor más importante de infraestructura crítica.
Hay señales que permiten investigar esa transformación. El negocio comercial e industrial creció un 29 % en el segundo trimestre de 2026 y la compañía comunicó una cartera de productos para centros de datos de unos 1.600 millones de dólares a 29 de julio. No es todavía una transformación consumada, pero tampoco una posibilidad sin contratos detrás. Resultados del emisor [1].
Una necesidad que puede hacerse mucho mayor
El informe de la Agencia Internacional de la Energía de 2026 [7] proyecta que el consumo eléctrico mundial de los centros de datos pase de 485 TWh en 2025 a unos 950 TWh en 2030. Es una proyección de consumo, no una cifra de ventas de generadores. Aun así, ayuda a entender la escala de las instalaciones que necesitarán redes, protección, suministro y respaldo.
Nuestra tesis empresarial parte de esa conexión. Cuanto más importante es la continuidad de una instalación, más relevante puede resultar disponer de una solución capaz de responder ante una interrupción. El crecimiento de la informática amplía el problema que el respaldo debe resolver. Generac puede participar en esa inversión sin tener que decidir qué aplicación de inteligencia artificial acabará dominando el mercado.
También hay una distinción técnica necesaria. En su explicación del producto doméstico [3], el fabricante describe un generador fijo y un conmutador de transferencia que detecta el fallo de la red y cambia la alimentación. La instalación puede utilizar gas natural o propano. La solución exige combustible, mantenimiento y una instalación adecuada. El respaldo no repara la red pública ni equivale a un sistema sin interrupción instantánea.
Qué puede diferenciarla
Generac Holdings Inc. cotiza como GNRC en NYSE, según su 10-Q de junio de 2026 [2]. Su experiencia incluye generación, controles, servicios y distribución. La posible ventaja reside en coordinar esas capacidades cuando el cliente necesita una solución completa, no únicamente una máquina.
La presentación corporativa de agosto de 2026, páginas 17–18 [6] describe fabricación y personalización global, soporte técnico y redes de servicio. También explica la adquisición de Enercon para incorporar internamente el ensamblaje e integración de grandes generadores. Es la explicación de la dirección sobre su posición competitiva, no una auditoría independiente de superioridad.
El mecanismo económico es prometedor. Si fabricación, integración y servicio se coordinan dentro de una misma organización, pueden reducirse dependencias y mejorar el control del calendario. Para un cliente cuyo proyecto depende de la entrega, esa coordinación puede valer más que una diferencia pequeña en el precio del equipo. Desarrollar una capacidad semejante exige experiencia, personal, instalaciones y relaciones de suministro. Es más difícil que copiar un catálogo.
La ventaja que merece comprobarse es el sistema de entrega y soporte, no una supuesta exclusividad sobre el generador. La compañía también depende de componentes y distribuidores. Sus competidores pueden invertir. El crecimiento de la demanda ofrece una oportunidad para ganar posición, pero no demuestra que esa posición sea inexpugnable.
Lo que ya muestran las cuentas y lo que se propone ampliar
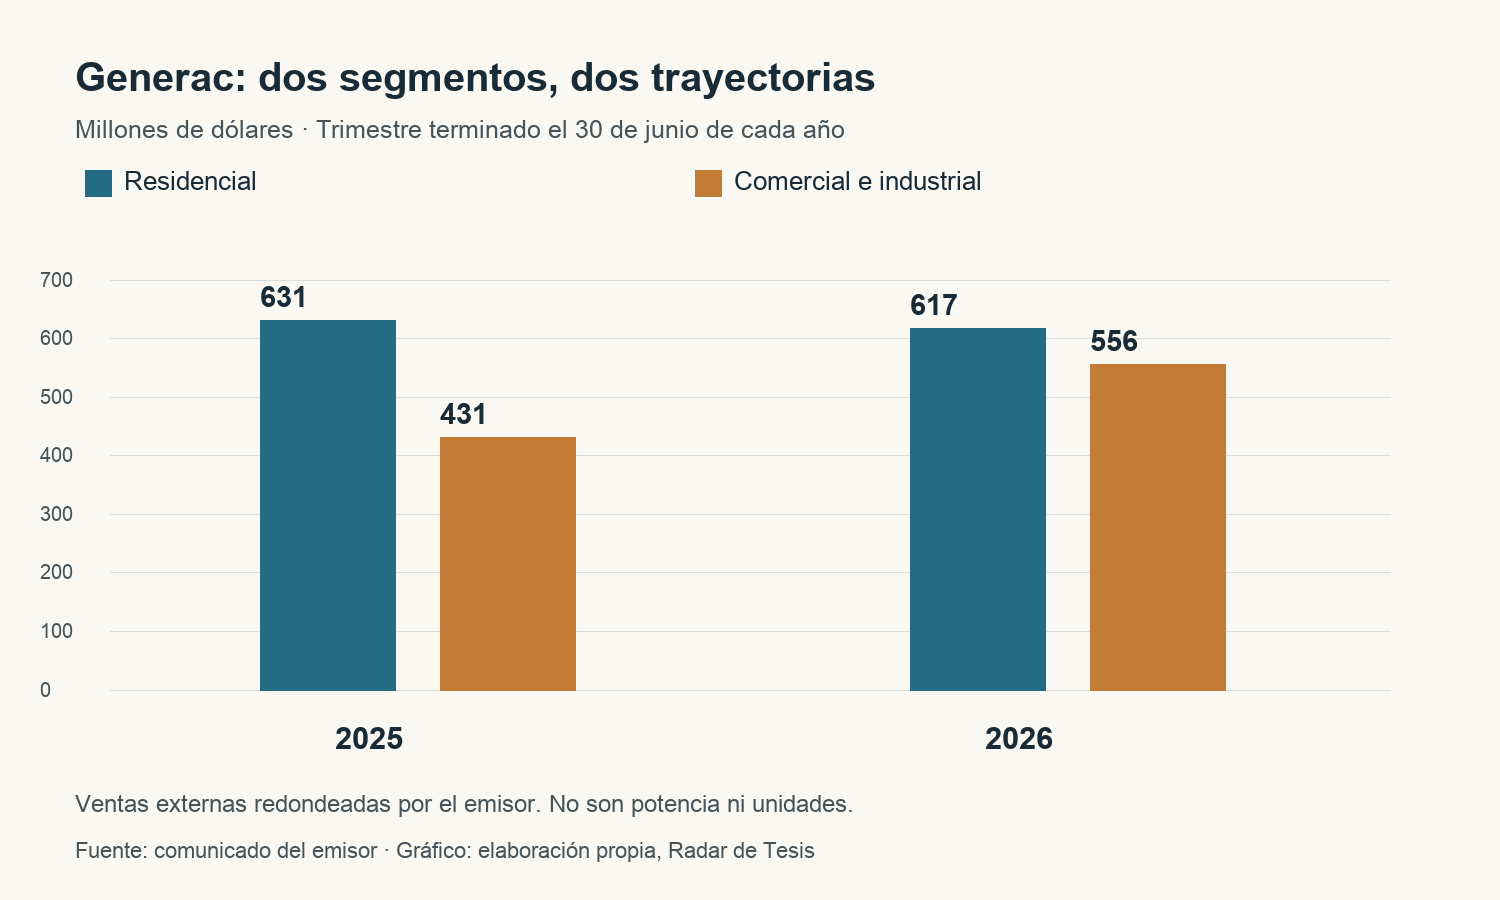
En el trimestre terminado el 30 de junio, las ventas externas residenciales rondaron 617 millones de dólares, un 2 % menos interanual, y las comerciales e industriales 556 millones, un 29 % más. Las ventas consolidadas fueron aproximadamente 1.174 millones, un 11 % más. Estos datos permiten observar un cambio de peso relativo. No atribuyen todo el segmento industrial a los centros de datos.
La siguiente etapa requiere capacidad. En agosto, la dirección situaba su objetivo de capacidad anual global de fabricación de grandes generadores por encima de 1.250 millones de dólares para el cuarto trimestre de 2026 y describía una trayectoria para triplicar esa referencia hacia el final del tercer trimestre de 2027. La unidad es capacidad expresada en valor económico, no megavatios entregados. Es un plan de capacidad, no ingresos ya obtenidos ni una previsión automática de ventas.
Esta es la condición que puede convertir la transformación en crecimiento: que los contratos se ejecuten, la capacidad entre en servicio y los recursos se utilicen con una rentabilidad adecuada. Una ampliación exitosa permitiría atender más negocio y repartir costes de estructura. Una ampliación infrautilizada produciría lo contrario. Las dos posibilidades pueden medirse, sin reducir la historia a desconfiar de ella.
El beneficio neto atribuible del trimestre subió de unos 74 a 143 millones de dólares. Incluyó unos 71 millones de efecto antes de impuestos por devoluciones arancelarias, presentes también en el EBITDA ajustado. Esa mejora extraordinaria debe separarse al evaluar la rentabilidad repetible. Restar 71 a 143 sería incorrecto: una magnitud está antes de impuestos y la otra después.
Qué crecimiento justificaría la acción
Una empresa puede mejorar mucho y su acción ofrecer un resultado modesto si el precio ya anticipa ese avance. El cierre de referencia publicado por Stock Analysis [4], contrastado con Investing [5], es de 186,92 dólares el 23 de octubre de 2026, a las 16:00 de Nueva York. Es una referencia histórica de proveedores de datos, no una cotización en directo.
Para hacer explícitas las expectativas, planteamos tres sensibilidades propias hasta 2030, dentro de un horizonte de tres a cinco años. La base mecánica es el doble de los ingresos del primer semestre de 2026: 4.466 millones. No es una previsión del cierre anual y no corrige estacionalidad. Mantenemos 59,64 millones de acciones diluidas, la media del segundo trimestre, para aislar el efecto del negocio. No suponemos que esa cifra vaya a permanecer realmente fija.
Las tasas, márgenes y conversión de beneficio en flujo de caja libre son supuestos editoriales, no guías de Generac, consenso ni probabilidades. El margen es neto, después de intereses e impuestos, sin añadir la devolución extraordinaria. Para el efectivo suponemos, respectivamente, conversiones del 60 %, 85 % y 100 % del beneficio. Son pruebas de sensibilidad de flujo operativo menos inversión, no importes disponibles para repartir al accionista.
| Escenario: crecimiento anual y margen neto | Ventas 2030 | Beneficio 2030 | Flujo libre supuesto 2030 | Precio actual / beneficio por acción 2030 |
|---|---|---|---|---|
| Expansión lenta: 5 % y 7 % | 5.428 | 380 | 228 | 29,3 veces |
| Desarrollo central: 12 % y 10 % | 7.027 | 703 | 597 | 15,9 veces |
| Despliegue fuerte: 20 % y 13 % | 9.260 | 1.204 | 1.204 | 9,3 veces |
Importes en millones de dólares, salvo el múltiplo. Las cifras son escenarios calculados. Los ejercicios de tres y cinco años y las fórmulas acompañan la documentación.
La amplitud tiene una razón: la capacidad industrial ofrece una vía para crecer más deprisa, pero el conjunto conserva un negocio residencial grande. Mantener un 20 % durante cuatro años requiere mucho más que instalar capacidad. El caso central también exige contratos, entregas y rentabilidad que sostengan el crecimiento.
El último múltiplo de la tabla divide el precio de hoy entre beneficio futuro. No es un PER actual ni un valor presente. Para incorporar el tiempo, hagamos otra cuenta: si exigimos hipotéticamente un 10 % anual durante cuatro años y un PER de 20 al final, harían falta unos 13,68 dólares de beneficio por acción en 2030, sin dividendos. Nuestro escenario central produce unos 11,78. Ese resultado necesitaría un múltiplo final cercano a 23,2 para satisfacer aquella exigencia.
La conclusión de valoración es concreta: a esta referencia, el potencial operativo resulta interesante, pero una infravaloración no queda demostrada por el crecimiento industrial del último trimestre. El caso fuerte dejaría más margen que el central. La acción depende tanto de la transformación realizada como de cuánto decida pagar el mercado por sus beneficios futuros.
Los acontecimientos que permitirán juzgar la tesis
Los catalizadores empresariales son la puesta en marcha y utilización de capacidad, la conversión de contratos en entregas y el avance del resultado industrial sin apoyos extraordinarios. También importa que el negocio residencial conserve su capacidad de aportar ingresos mientras cambia la mezcla. Los próximos resultados pueden aportar esa evidencia. No anticipamos sus cifras.
La hipótesis perdería fuerza si las ampliaciones no se traducen en pedidos ejecutables, aumentan las cancelaciones o el crecimiento exige capital sin mejorar la generación de efectivo. Los contratos con centros de datos incluyen derechos y obligaciones cuyo riesgo reconoce el 10-Q. La oportunidad y sus condiciones pertenecen a la misma explicación.
Generac merece atención porque puede ampliar mucho el negocio que ya sabe hacer. Esa posibilidad tiene respaldo en demanda, contratos y un plan industrial. Para convertirla en una oportunidad bursátil a una cotización concreta hace falta demostrar ejecución y una relación favorable entre resultados futuros y precio pagado. Esa segunda conclusión exige más que la primera.
El responsable editorial posee acciones de esta empresa.
Metodología
Análisis general del negocio y valoración condicionada mediante escenarios editoriales. Hechos del emisor, referencias históricas de proveedores y supuestos propios se distinguen en el cuerpo. No son probabilidades, consenso ni guía del emisor. Los pasajes de informes y sus límites de lectura se identifican en las fuentes. Los datos, fórmulas y supuestos del modelo se ofrecen con esta ampliación. Se conserva la explicación general de asistencia con IA de la revista.
Metodología general de la revista
Responsabilidad, método y actualización del análisis
Eduardo Atienza · Responsable editorial de Radar de Tesis · Radar de Tesis. Firma de la redacción y elaboración asistida con IA conforme a nuestra metodología general.
Elaboración cerrada: . Actualización de esta ampliación: (Europe/Madrid). La fecha de primera publicación se conserva.
Horizonte: Tres a cinco años; tabla central de cuatro años hasta 2030. Actualización cuando existan cambios materiales contrastados; sin frecuencia fija comprometida.
Modelo, supuestos y cálculos descargables · Historial de este análisis
Fuentes
Fuentes corporativas, proyecciones sectoriales y cierre histórico del 23 de octubre de 2026. Las sensibilidades propias mantienen fijo el número de acciones y no garantizan rentabilidad.
- [1] Resultados trimestrales del emisor — Generac Holdings Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Tablas de resultados, ingresos, pedidos y conciliaciones utilizadas en el artículo.
- [2] Form 10-Q · junio de 2026 — U.S. Securities and Exchange Commission · Generac Holdings Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Consulta parcial del 10-Q sobre identificación, contratos de centros de datos y distribuidores. No se recuperó ni leyó el informe completo.
- [3] Soluciones y funcionamiento del producto — Generac Holdings Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Descripción del fabricante sobre funcionamiento y condiciones. No es una prueba independiente de superioridad.
- [4] Historial de cotización · cierre del 23 de octubre de 2026 — Stock Analysis · fuente secundaria · evidencia registrada el 24 de octubre de 2026
Cierre del 23 de octubre de 2026 de un proveedor de mercado, contrastado con Investing. No es una cotización en directo ni se presenta como precio oficial de bolsa.
- [5] Historial de cotización · cierre del 23 de octubre de 2026 — Investing · fuente secundaria · evidencia registrada el 24 de octubre de 2026
Cierre del 23 de octubre de 2026 de Investing, utilizado como contraste de Stock Analysis. No es una cotización en directo ni se presenta como precio oficial de bolsa.
- [6] Presentación corporativa · agosto de 2026, páginas 17–18 — Generac Holdings Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Extractos de las páginas 17–18 de la presentación de agosto de 2026 sobre capacidad, integración y servicio. No se recuperó el PDF completo.
- [7] Key Questions on Energy and AI · resumen ejecutivo de 2026 — Agencia Internacional de la Energía · fuente primaria · evidencia registrada el 24 de octubre de 2026
Resumen ejecutivo de 2026 sobre consumo de centros de datos y proyección de 2025 a 2030. No estima el mercado específico de esta empresa ni abarca el informe completo.
Actualizaciones y correcciones
- — Se amplía el análisis empresarial con competencia, capacidad y valoración condicionada por escenarios hasta 2030. Se añade un cierre histórico del 23 de octubre y se publican supuestos y fórmulas. La primera fecha de publicación se conserva.