


Introducción
Powell ha contratado en un trimestre casi tres veces los ingresos que reconoció en ese mismo periodo. La oportunidad merece algo más que una advertencia sobre los plazos: permite investigar si una empresa especializada en sistemas eléctricos puede crecer con la inversión en centros de datos, redes e instalaciones industriales. La pregunta es cuánto negocio rentable puede construir sobre esa demanda y qué puede distinguirla de otros fabricantes.
En el trimestre fiscal terminado el 30 de junio de 2026 comunicó 934 millones de dólares de nuevos pedidos y una cartera pendiente de unos 2.400 millones, un 69 % más interanual. Son magnitudes suficientemente importantes para estudiar una expansión de varios ejercicios. No acreditan una saturación de fábrica, y este análisis no la presupone. Resultados publicados el 3 de agosto [1].
Por qué puede haber más trabajo durante años
Una gran instalación necesita distribuir, controlar y proteger la energía, además de obtenerla. Ese es el negocio de Powell Industries, identificada como POWL en Nasdaq en sus documentos oficiales. Su demanda abarca proyectos industriales, redes y aplicaciones comerciales. El caso no depende de atribuir todo el crecimiento a la inteligencia artificial.
La Agencia Internacional de la Energía, en su informe de 2026 [7], proyecta que el consumo eléctrico de los centros de datos casi se duplique entre 2025 y 2030, de 485 a 950 TWh. Eso no mide el mercado de Powell. Sí muestra una fuente concreta de inversión en instalaciones cuya alimentación eléctrica debe resolverse. La expansión de ese mercado puede coexistir con ciclos distintos en otras industrias.
La contratación de Powell ofrece una conexión más directa con el negocio. El trimestre incluyó un pedido para un centro de datos superior a 400 millones, otro petroquímico de aproximadamente 75 millones y uno de gas natural licuado cercano a 60 millones. La oportunidad procede de varios proyectos grandes. Su concentración también explica por qué un trimestre excepcional no se puede repetir por simple multiplicación.
Su especialidad: integrar el sistema, no solo entregar componentes
La oferta de soluciones integradas [3] incluye salas y módulos eléctricos construidos para cada aplicación, con integración y pruebas de fábrica. El cliente compra equipos, pero también la coordinación necesaria para instalarlos dentro de un proyecto complejo.
Ahí aparece una posible ventaja competitiva. Resolver interfaces, ingeniería y pruebas antes de enviar un conjunto puede disminuir tareas pendientes en el emplazamiento y concentrar responsabilidades. Conservar ese conocimiento entre proyectos ayuda a trabajar con clientes que vuelven. Reproducirlo exige personal especializado y una organización capaz de coordinar fabricación, compras y ejecución.
El 10-K del ejercicio 2025, apartados de negocio y competencia [6], respalda la importancia de ingeniería, integración y relaciones recurrentes, aunque se trate de una descripción del propio emisor. También nombra a ABB, Eaton, Schneider y Siemens como competidores. Algunos cuentan con recursos mucho mayores. Powell señala que su crecimiento depende más de la calidad y las relaciones con clientes que de una patente concreta.
La defensa del negocio es organizativa y comercial, no una tecnología que nadie más pueda fabricar. La confianza ganada en proyectos, la coordinación y el conocimiento aplicado pueden dificultar la sustitución durante una ejecución. No permiten dar por hecho que el cliente no cambiará de proveedor al siguiente concurso. La ventaja se confirma si esa especialización conserva contratos y rentabilidad frente a alternativas reales.
Qué se está convirtiendo en ingresos
Los ingresos trimestrales fueron de 311,74 millones de dólares y el margen bruto del 30,6 %, frente al 30,7 % del trimestre comparable de 2025. La relación entre nuevos pedidos e ingresos ronda tres. Un margen cercano al 31 % muestra que ya hay rentabilidad bruta en el trabajo ejecutado. No es el margen neto ni garantiza el de toda la cartera futura.
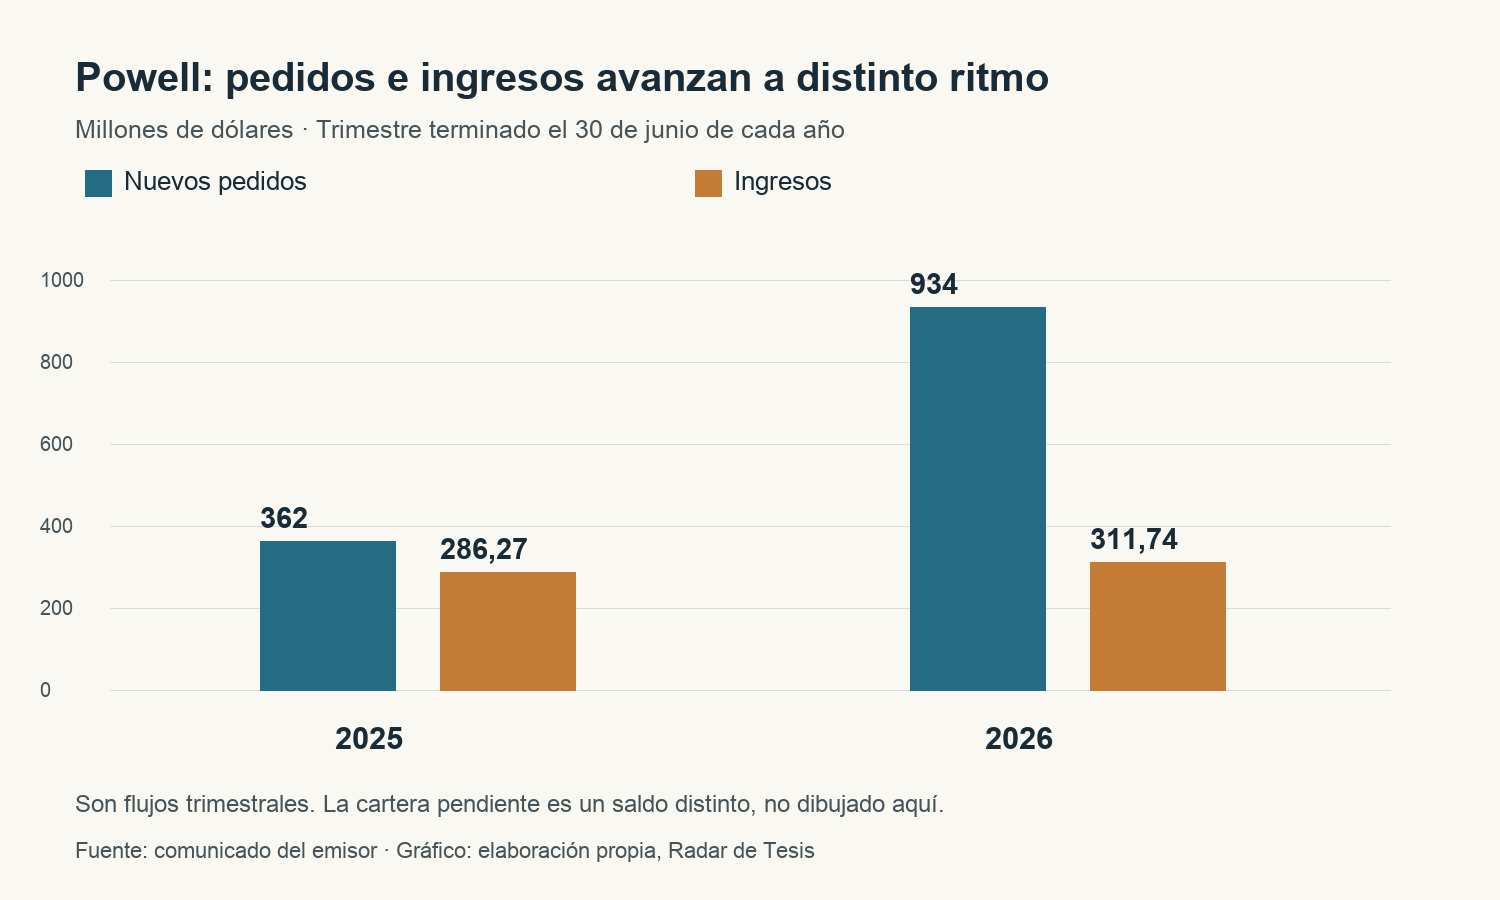
La cartera aporta visibilidad comercial porque contiene trabajo pendiente. Se convierte en ingresos a medida que se satisfacen las obligaciones, según su documentación contractual. No es necesario esperar a la entrega física final para todo reconocimiento contable, ni debemos tratar los 2.400 millones como cobros pendientes homogéneos.
La dirección explicó en agosto que esperaba completar la ampliación de Jacintoport al cierre del ejercicio fiscal de 2026 y aumentar después su actividad. También evaluaba ampliaciones adicionales. Son planes declarados, no una certificación nuestra de que todas las obras ya estén terminadas. La cuestión útil es si la nueva capacidad permite atender más proyectos preservando calidad y márgenes. No hemos acreditado una saturación que impida hacerlo.
La especialización puede generar crecimiento rentable si el trabajo adicional aprovecha recursos comunes y se cobra a precios adecuados. Ese es el mecanismo que merece seguirse: ampliar el volumen sin que cada incremento de ventas exija un incremento proporcional de estructura. La mezcla de proyectos y la ejecución decidirán cuánto de ese efecto aparece realmente.
Una empresa interesante no implica una acción barata
La referencia de cierre publicada por Stock Analysis [4], contrastada con Investing [5], es de 150,95 dólares el 23 de octubre de 2026, a las 16:00 de Nueva York. Es un precio histórico de proveedores de datos, no una cotización en directo.
Para explicitar qué tendría que ocurrir, modelamos tres sensibilidades hasta 2030. Partimos de 1.146 millones de ingresos anualizados: los 859,54 millones de los primeros nueve meses fiscales multiplicados por cuatro tercios. Es una base mecánica, no una previsión del cierre de 2026. Usamos 36,604 millones de acciones diluidas, media del último trimestre, ajustada por el desdoblamiento de tres por una de abril, y mantenemos ese denominador fijo solo dentro del ejercicio.
Los crecimientos y márgenes son hipótesis editoriales. El escenario intermedio combina crecimiento del 10 % con margen neto del 14 %, por debajo del margen neto aproximado del último trimestre. Así no convertimos un trimestre favorable en rentabilidad perpetua. El escenario fuerte exige que la contratación, la capacidad y la mezcla de proyectos sostengan un 17 % de crecimiento y un 17 % de margen neto durante varios años.
| Escenario: crecimiento anual y margen neto | Ventas 2030 | Beneficio 2030 | Flujo libre supuesto 2030 | Precio actual / beneficio por acción 2030 |
|---|---|---|---|---|
| Normalización: 3 % y 10 % | 1.290 | 129 | 77 | 42,8 veces |
| Ejecución sostenida: 10 % y 14 % | 1.678 | 235 | 200 | 23,5 veces |
| Escala acelerada: 17 % y 17 % | 2.148 | 365 | 365 | 15,1 veces |
Importes en millones de dólares, salvo el múltiplo. Para el flujo operativo menos inversión suponemos conversiones del beneficio del 60 %, 85 % y 100 %. Son sensibilidades propias, no probabilidades ni guía del emisor. La documentación incluye tres y cinco años. No modelamos nuevas adquisiciones, cambios de acciones ni distribuciones.
El múltiplo de la última columna utiliza beneficio futuro y no descuenta el tiempo. Con una exigencia hipotética del 10 % anual durante cuatro años y un PER final de 20, sin dividendos, harían falta unos 11,05 dólares de beneficio por acción en 2030. El escenario central ofrece aproximadamente 6,42 y el fuerte 9,97. El central necesitaría un múltiplo final próximo a 34,4 para satisfacer aquella exigencia. El resultado cambia si se elige otro descuento, crecimiento o múltiplo.
La lectura es exigente con el precio y positiva con la investigación del negocio: la cartera abre una vía para crecer, pero a esta referencia el caso central no proporciona por sí solo una demostración de infravaloración. Para que el atractivo bursátil fuera mayor tendrían que mejorar los resultados, la conversión en efectivo o el precio de partida respecto a estos supuestos. Un descenso desde un máximo no resuelve esa cuenta.
Qué confirmaría o debilitaría la oportunidad
Los catalizadores que podemos comprobar son nuevas adjudicaciones, avance del trabajo contratado, puesta en servicio de capacidad y conservación de rentabilidad. El dato importante no será únicamente otra cartera récord. Será qué beneficios y efectivo deja el trabajo que pasa por fábrica y cómo responde el cliente al resultado.
La financiación añade una precisión útil. El 10-Q de junio [2] mostraba 633,56 millones de efectivo y 466,36 millones de pasivos contractuales. Estos suelen recoger anticipos por hitos o facturación superior al ingreso reconocido. Pueden ayudar a financiar la ejecución. No son deuda bancaria, ni todo el efectivo queda libre para distribuir, ni procede restar ambas cifras para inventar una caja disponible.
El mismo informe recogía 5,1 millones como reducción de ingresos por incumplimientos efectivos o previstos de compromisos, sin atribuir aquí ese saldo exclusivamente al trimestre. Es un riesgo concreto que debe seguirse, no una razón suficiente para presentar a toda la empresa como incapaz de cumplir. La hipótesis se debilitaría si crecieran esos ajustes, las cancelaciones o los recursos necesarios sin un progreso comparable del resultado.
Powell merece atención porque su especialización puede convertir una expansión de la infraestructura eléctrica en años de trabajo rentable. Hay demanda contratada y resultados que justifican estudiar esa posibilidad. La calidad de la oportunidad empresarial se contrasta con ejecución y competencia. El atractivo de su acción requiere, además, una valoración favorable bajo supuestos defendibles. Son dos conclusiones relacionadas que conviene mantener separadas.
El responsable editorial posee acciones de esta empresa.
Metodología
Análisis general del negocio y valoración condicionada mediante escenarios editoriales. Hechos del emisor, referencias históricas de proveedores y supuestos propios se distinguen en el cuerpo. No son probabilidades, consenso ni guía del emisor. Los pasajes de informes y sus límites de lectura se identifican en las fuentes. Los datos, fórmulas y supuestos del modelo se ofrecen con esta ampliación. Se conserva la explicación general de asistencia con IA de la revista.
Metodología general de la revista
Responsabilidad, método y actualización del análisis
Eduardo Atienza · Responsable editorial de Radar de Tesis · Radar de Tesis. Firma de la redacción y elaboración asistida con IA conforme a nuestra metodología general.
Elaboración cerrada: . Actualización de esta ampliación: (Europe/Madrid). La fecha de primera publicación se conserva.
Horizonte: Tres a cinco años; tabla central de cuatro años hasta 2030. Actualización cuando existan cambios materiales contrastados; sin frecuencia fija comprometida.
Modelo, supuestos y cálculos descargables · Historial de este análisis
Fuentes
Fuentes corporativas, proyecciones sectoriales y cierre histórico del 23 de octubre de 2026. Las sensibilidades propias mantienen fijo el número de acciones y no garantizan rentabilidad.
- [1] Resultados trimestrales del emisor — Powell Industries Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Tablas de resultados, ingresos, pedidos y conciliaciones utilizadas en el artículo.
- [2] Form 10-Q · junio de 2026 — U.S. Securities and Exchange Commission · Powell Industries Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Consulta parcial del 10-Q sobre balance, efectivo, pasivos e incumplimientos contractuales efectivos o previstos. No abarca el informe completo.
- [3] Soluciones y funcionamiento del producto — Powell Industries Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Descripción del fabricante sobre funcionamiento y condiciones. No es una prueba independiente de superioridad.
- [4] Historial de cotización · cierre del 23 de octubre de 2026 — Stock Analysis · fuente secundaria · evidencia registrada el 24 de octubre de 2026
Cierre del 23 de octubre de 2026 de un proveedor de mercado, contrastado con Investing. No es una cotización en directo ni se presenta como precio oficial de bolsa.
- [5] Historial de cotización · cierre del 23 de octubre de 2026 — Investing · fuente secundaria · evidencia registrada el 24 de octubre de 2026
Cierre del 23 de octubre de 2026 de Investing, utilizado como contraste de Stock Analysis. No es una cotización en directo ni se presenta como precio oficial de bolsa.
- [6] Form 10-K de 2025 · negocio y competencia — U.S. Securities and Exchange Commission · Powell Industries Inc. · fuente primaria · evidencia registrada el 24 de octubre de 2026
Consulta parcial del Item 1 del 10-K: negocio, mercados, competencia, patentes y cartera. Las ventajas declaradas se atribuyen al emisor.
- [7] Key Questions on Energy and AI · resumen ejecutivo de 2026 — Agencia Internacional de la Energía · fuente primaria · evidencia registrada el 24 de octubre de 2026
Resumen ejecutivo de 2026 sobre consumo de centros de datos y proyección de 2025 a 2030. No estima el mercado específico de esta empresa ni abarca el informe completo.
Actualizaciones y correcciones
- — Se amplía el análisis empresarial con competencia, capacidad y valoración condicionada por escenarios hasta 2030. Se añade un cierre histórico del 23 de octubre y se publican supuestos y fórmulas. La primera fecha de publicación se conserva.